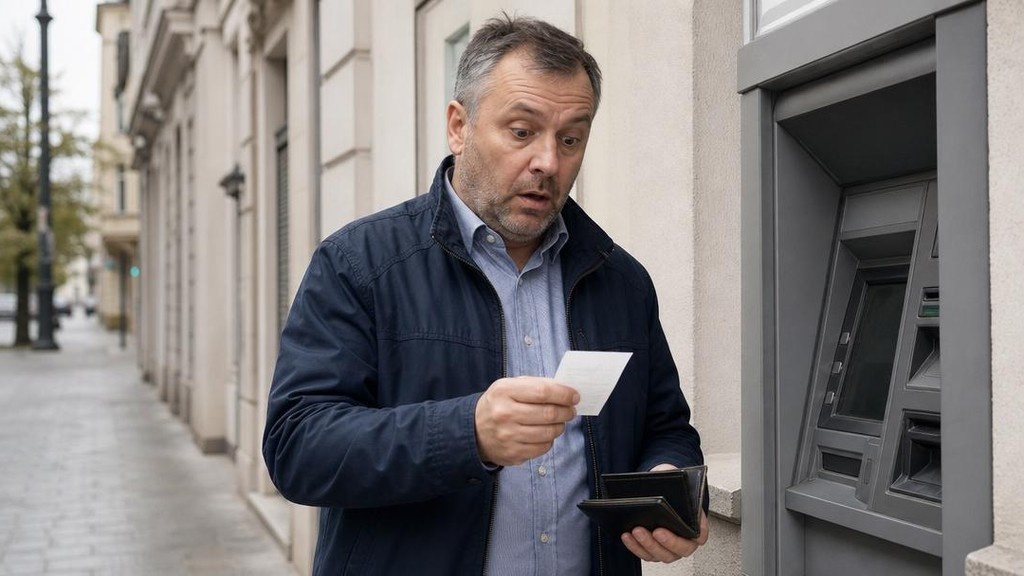
Недавно ко мне обратился клиент - назову его Сергей. Зарплата задержалась на несколько дней, а деньги нужны были прямо сейчас: наличные, чтобы рассчитаться с мастером по ремонту. Кредитка лежала в кармане, банкомат - в ста метрах. Сергей снял 30 000 рублей и успокоился. Через месяц увидел в выписке: комиссия 1 170 рублей и проценты сверху - потому что льготный период на наличные не действует. Итоговая переплата за «быстрое решение» потянула почти на 2 500 рублей.
Меня зовут Лев Циммерман, я финансовый аналитик и независимый консультант. В своём блоге «Блог отчаянного финансиста» я разбираю банковские продукты без рекламы и без прикрас - только реальные цифры и рабочие схемы. Сегодня - про снятие наличных с кредитной карты: когда это катастрофа, а когда - вполне приемлемо.
Большинство способов снять наличные с кредитки обходятся в 3-5% от суммы плюс фиксированная сумма (обычно 290-390 рублей), а льготный период на такие операции не распространяется - проценты начисляются с первого дня. Но есть карты и легальные схемы, где комиссии нет совсем.
Ниже - только кредитные карты физических лиц, выпущенные российскими банками. Корпоративные карты, зарубежные продукты и криптосхемы - за рамками.
Почему снятие наличных с кредитки стоит дорого
Когда вы платите кредиткой в магазине, банк зарабатывает на interchange - комиссии от торговой точки. Со снятием наличных эта схема не работает: банкомат торговой точкой не является. Именно поэтому такие банковские операции эмитенту невыгодны - и он компенсирует потери двойным способом.
Первый удар - комиссия за операцию. Она списывается сразу в момент снятия. Сбербанк берёт 3,9% + 390 рублей, Т-Банк - 2,9% + 290 рублей. Альфа-Банк и ВТБ держат планку в диапазоне 3-5% + фиксированный сбор. Звучит терпимо? Давайте по тарифам крупных банков.
| Банк | Комиссия за снятие | Ставка по наличным | Льготный период на наличные |
| Сбербанк | 3,9% + 390 руб. | до 31,9% годовых | не действует |
| Т-Банк | 2,9% + 290 руб. | до 49,9% годовых | не действует |
| Альфа-Банк | от 3,9% + 390 руб. | до 39,99% годовых | не действует |
| ВТБ | 5,5% + 300 руб. | до 34,9% годовых | не действует |
| Газпромбанк | 4,9% + 390 руб. | до 29,9% годовых | не действует |
Второй удар - выключение льготного периода. По безналичной оплате банк даёт 30-100 дней без процентов. На снятие наличных средств льготный период не действует ни у одного из перечисленных эмитентов. Банк начислит проценты с первого дня - по высокой ставке по наличным, которая часто вдвое выше обычной ставки обслуживания долга.
И вот тут скрыта самая коварная ловушка. Многие клиенты думают: «Верну через неделю - ничего страшного». Но по тарифам большинства карт проценты уже накапали, и дополнительные высокие расходы неизбежны. Более того - снятие наличных может нарушить льготный период и по уже накопленным безналичным покупкам. Этот момент надо уточнять в договоре конкретного эмитента.
Итог простой: стоимость операции по снятию наличных включает как минимум комиссию плюс проценты по высокому тарифу. За короткий срок это делает наличные с кредитки одним из самых дорогих способов получить деньги.
Кредитные карты с бесплатным снятием наличных: реальные варианты
Скажу сразу: найти карту, где снятие наличных действительно бесплатно и без ограничений, - задача непростая. У большинства продуктов установлен лимит, выше которого комиссия всё равно появится в выписке. Но реальные варианты есть, если знать, где искать.
Некоторые финансовые организации сделали бесплатное снятие конкурентным преимуществом - особенно в системе карт от маркетплейсов и экосистемных банков. Важно понимать: позволяет ли карта снимать без комиссии в любом банкомате или только в «родных», и на какой лимит распространяется это условие.
| Банк / карта | Лимит бесплатного снятия | Условие | Льготный период на наличные |
| Т-Банк / «Платинум» | до 50 000 руб./мес. в банкоматах Т-Банка | при тратах от 3 000 руб./мес. по карте | не предусмотрен |
| Совкомбанк / «Халва» | до 100 000 руб./мес. | при выполнении условий по покупкам | создан особый grace-период до 18 мес. только на покупки |
| МТС Банк / МТС Деньги | до 30 000 руб./мес. | при подключённом тарифе «Умный» | не предусмотрен |
| Почта Банк / «Элемент 120» | до 50 000 руб./мес. | в банкоматах Почта Банка и ВТБ | многие клиенты получают до 120 дней на покупки, наличные - нет |
| Райффайзенбанк / «#всёсразу» | до 50 000 руб./мес. | при обороте по карте от 8 000 руб./мес. | не предусмотрен |
Что важно знать о картах с бесплатным снятием: условия меняются, и актуальные тарифы надо проверять на официальном сайте банка перед оформлением. Я видел случаи, когда банк тихо менял лимиты или вводил дополнительные требования - и клиент узнавал об этом только из выписки. Финансовые продукты в России живут динамично.
Отдельно - карты от маркетплейсов. Некоторые из них позволяют снимать наличные без комиссии в партнёрской системе банкоматов, но лимит установлен жёстко. Такой сервис подходит, если вы редко снимаете небольшие суммы - и точно не подходит как основной инструмент для регулярного получения наличных.
Как вывести деньги без потерь: рабочие схемы
За 12 лет работы с финансами я видел немало способов обойти банковские комиссии - некоторые рабочие, некоторые нет. Четыре схемы ниже реально использовать в личном кабинете или мобильном приложении банка прямо сегодня. Главное - понимать нюансы каждой.
-
Перевод на дебетовую карту через СБП. Система быстрых платежей позволяет перевести деньги с кредитки на дебетовой счёт другого банка - и в ряде случаев без комиссии. Дальше снять с дебетовой карты без ограничений. Схема работает, если ваш банк не классифицирует СБП-перевод как квазикэш. Проверьте это в интернет-банке или приложении до отправки. Т-Банк и Альфа-Банк часто пропускают такие переводы без комиссии - но условия меняются. Достаточно небольшой суммы для теста, прежде чем переводить крупный платёж.
-
Оплата кредиткой чужой покупки с получением наличных от знакомого. Простая схема взаимной помощи: вы оплачиваете покупку знакомого через терминал или переводом с помощью кредитной карты, он отдаёт вам наличные. Грейс-период при этом сохраняется - оплата товара не отключает льготный период, в отличие от снятия. Схема честная и легальная для разовых бытовых случаев; для сделки нужно просто договориться заранее. При регулярном использовании на крупные суммы лучше проконсультироваться с налоговым консультантом. Единственный минус - нужен человек, который согласится использовать такой формат расчётов.
-
Снятие в кассу банка-эмитента. Если нужна крупная сумма - идите в отделение. В кассе нет лимита банкомата (обычно 30 000-60 000 руб. за раз), операция проводится по предъявлению паспорта. Комиссия та же, что и в банкомате, но зато не придётся несколькими подходами обходить суточный лимит. Удобно при суммах от 100 000 руб.
-
Оплата через NFC или мобильное приложение. Технически это не снятие наличных - это безналичная оплата. Если вам нужны не купюры, а просто использовать средства с кредитки - достаточно платить в интернет-магазинах или через NFC. Это способ вовсе не попасть в ситуацию, когда снятие нужно.
Каждая схема имеет нюансы. СБП-перевод может не работать для всех банков. Кассовое снятие требует личного визита с паспортом. Перед любой из схем - проверьте условия в личном кабинете своего банка или позвоните на горячую линию. Оператор сразу скажет, классифицирует ли банк перевод как наличную операцию.
Ограничения и подводные камни при снятии наличных
Даже если вы нашли карту с бесплатным снятием, это не значит, что снять деньги будет просто. На практике я сталкивался с ситуациями, когда клиенты приходили к банкомату за нужной суммой - и получали отказ. Вот что именно может помешать.
Лимит банкомата за одну операцию - обычно 30 000-60 000 руб., в зависимости от банка и конкретного устройства. Если нужно снять больше, придётся повторять операцию несколькими подходами. Но это работает не всегда: многие банки устанавливают суточный лимит на снятие, помимо разового. Конкретные цифры: у Сбербанка суточный лимит через банкомат - 150 000 руб., у Т-Банка - до 100 000 руб.
С 1 сентября 2025 года вступили в силу поправки к ФЗ-161 («О национальной платежной системе»): банки обязаны ограничивать выдачу наличных при подозрении на мошенничество. Период охлаждения - 48 часов, в течение которых можно снять не более 50 000 руб./сутки. Мера защищает клиентов, но на практике законопослушные операции тоже иногда попадают под ограничение - банки подтверждают это в своих официальных ответах.
Антифрод-системы работают автономно. Если операция выглядит подозрительной - незнакомый банкомат, нетипичная сумма, ночное время - система может заблокировать транзакцию. Вы защищены от мошенников, но и собственные деньги получить сложнее. В таком случае обратитесь в отделение банка с паспортом: оператор поможет провести операцию вручную и при необходимости снимет временный запрет.
Есть и базовое ограничение: нельзя снять больше, чем позволяет кредитный лимит с учётом комиссии. Если на счёте 10 000 руб. доступного лимита, а комиссия составит 700 руб., то банк возьмет максимум 9 300 руб. чистыми - средств недостаточно для снятия полного лимита. Торговый эквайринг (оплата картой в магазине) при этом не засчитывается как снятие наличных - это принципиально разные операции из разных тарифных категорий.
Если возникли проблемы - не стойте у банкомата, идите в отделение лично.
Сколько реально стоит снять наличные с кредитки: расчёт переплаты
Абстрактные проценты плохо запоминаются. Считаю конкретно - сколько будет списано в рублях в зависимости от того, какую карту и способ вы используете. Эти расчёты я делаю для каждого клиента перед тем, как дать финальные рекомендации по теме.
Пример 1: снять 50 000 руб. через банкомат Сбербанка с карты Сбербанка.
Комиссия списывается сразу в момент снятия: 390 руб. (фикс) + 3,9% от суммы = 390 + 1 950 = 2 340 руб. Эта сумма уходит в кассу банка в секунду операции - вы получили 50 000 руб., но долг уже 52 340 руб.
Далее начисляются проценты. Льготный период не действует на снятие наличных. По ставке 31,9% годовых за 30 дней: 31,9% × 50 000 × 30 / 365 = примерно 1 313 руб.
Итого, если погасить долг через 30 дней, стоит это 2 340 + 1 313 = 3 653 руб. переплаты на 50 000 руб. Это 7,3% за месяц. Узнать точный размер платежей можно в приложении банка до снятия - используйте калькулятор кредитной карты в личном кабинете.
Пример 2: та же крупная сумма - 50 000 руб. - через карту «Халва» или аналогичную с бесплатным снятием и погашением в течение грейс-периода.
Комиссия: 0 руб. Проценты: 0 руб. - при погашении в срок льготный период покрывает долг полностью. Списано: ровно 50 000 руб. Переплата: 0 руб.
Разница в этих двух сценариях - 3 653 руб. на одной операции. За год, если снимать по 50 000 руб. ежемесячно, платежи в пользу банка составят около 43 000 руб. Без понимания тарифов снятие наличных с кредитной карты через банкомат - один из самых дорогих способов получить деньги. Дороже потребительского кредита, дороже МФО на короткий срок при сопоставимой ставке.
Что выбрать: чёткий алгоритм для разных ситуаций
-
Сумма до 15 000 руб., есть дебетовая карта. Переводите через СБП на дебетовую карту - это займёт минуту, комиссия нулевая. Снимаете наличные уже с дебетовой. Самый простой и дешёвый путь, не требующий никакой подготовки.
-
Крупная сумма, есть время на подготовку. Оформите карту с бесплатным снятием - Халва, Элемент 120 или аналоги. Да, это займёт несколько дней, зато при сумме от 30 000 руб. иметь такую карту в кошельке реально выгодно. Одно оформление окупается на первой же операции с наличными.
-
Деньги нужны срочно, карта только с комиссией. Идите в кассу банка - там нет лимита банкомата, снять можно любую сумму. После снятия погасите долг как можно быстрее: каждый день начисляются проценты, льготного периода на наличные нет.
-
Избежать комиссии не получается. Минимальный ущерб - погасить долг в день снятия. Тогда проценты за пользование деньгами банка будут начислены только за один день, а не за месяц.
-
Планируете снимать наличные регулярно. Решение одно - завести карту под эту задачу заранее. Сравните лимиты, требования к платежному обороту и бонусную программу - и выбирайте. Условия публичные, я разбирал их выше в этой статье.
Если вы хотите глубже разобраться в теме кредитных карт - на regionfinans.ru есть материалы о льготном периоде, кешбэке и о том, как правильно читать договор. Всё без рекламы и аффилированных ссылок.
Главный вывод: снятие наличных с кредитки - это не запрещено, но требует понимания правил. Кто найдёт время разобраться один раз - тот не платит лишнего никогда.
Материал носит информационный характер и не является финансовой консультацией. Тарифы банков меняются - актуальные условия уточняйте на официальных сайтах эмитентов.
Список литературы
- Банк России - Банк России отменяет ограничение ПСК по кредитным картам с 1 января по 31 марта 2025 года // cbr.ru, 2024
- Анна Бодрова - Кредитки, с которых можно снять наличные бесплатно // Финуслуги (finuslugi.ru), 2025
- РИА Новости - Ограничения на снятие наличных в банкоматах: что изменилось с 1 сентября // ria.ru, 2025
- Известия - Сбербанк с 3 сентября повысит комиссию за снятие наличных и переводы с кредиток // iz.ru, 2024