Про налоговый вычет за страхование жизни я узнал случайно - и, честно говоря, разозлился на себя. Когда мы с женой брали ипотеку, банк буквально заставил нас оформить полис страхования жизни. Платили каждый год, и только через три года один коллега на работе обронил: «Лев, ты же вычет оформляешь?». Какой вычет? О чём вообще речь?
Оказалось, что государство возвращает часть уплаченного НДФЛ с взносов по добровольному страхованию жизни. По ставке 13% можно вернуть до 19 500 рублей в год, а с 2025 года, если ваш доход попадает под повышенные ставки - до 33 000 рублей. Деньги реальные, не копейки.
Но сразу оговорюсь: это работает не для любой страховки. ОСАГО, КАСКО, страховка от несчастных случаев или болезней - по ним вычет не положен. Только добровольное страхование жизни с конкретными условиями. Я потратил несколько вечеров, чтобы разобраться, и сейчас расскажу то, что выяснил. Это мой личный опыт, а не индивидуальная рекомендация. Я не финансовый советник.
Кстати, у нас двое детей, и когда я полез в тему глубже - обнаружил, что НСЖ на детей тоже даёт право на вычет. Но обо всём по порядку.
Кто имеет право на вычет - условия по закону
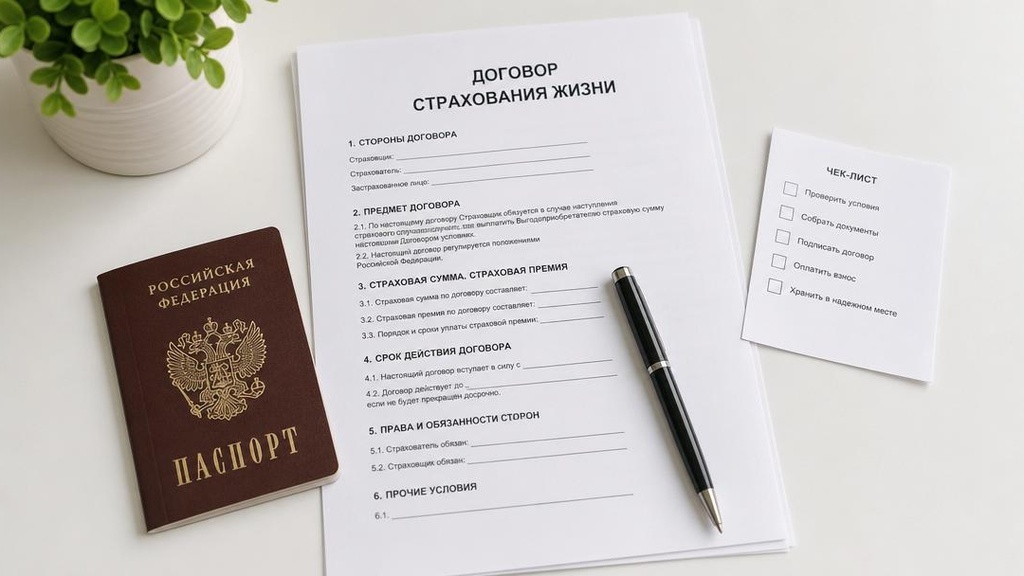
Налоговый вычет за страхование жизни относится к социальным вычетам и регулируется пунктом 4 статьи 219 Налогового кодекса РФ. Закон чёткий, но там есть нюансы, которые я поначалу не заметил.
Право на вычет есть у налогового резидента России - человека, который живёт в стране больше 183 дней в году и платит НДФЛ с официального дохода: зарплаты, дохода от аренды, продажи имущества и так далее.
Кто не может получить вычет:
- Самозанятые - они платят налог на профессиональный доход, а не НДФЛ.
- ИП на УСН или патенте - по той же причине.
- Те, кто работает неофициально и не отчисляет НДФЛ.
Когда я уточнял у бухгалтера на заводе, она добавила: если у вас есть и ИП на УСН, и официальное место работы - право на вычет всё равно есть, но только с дохода по трудовому договору.
Теперь про то, кого можно застраховать. Закон разрешает получить вычет не только за себя, но и за близких:
- Супруг или супруга.
- Родители (в том числе усыновители).
- Дети - родные, усыновлённые, находящиеся под опекой или попечительством.
Когда я это прочитал, сразу подумал про НСЖ на старшего сына - платим за него взносы, а вычет можно заявить. Главное, что налогоплательщиком по договору должен быть именно я, а не ребёнок.
Теперь условия по самому договору страхования - здесь строго:
- Срок договора - не менее 5 лет. Короткие полисы не подходят.
- Страховой риск - дожитие застрахованного до определённого возраста или смерть. Если договор покрывает только несчастные случаи или болезни - вычет не дадут.
- Страховая компания должна иметь лицензию на этот вид деятельности, выданную ЦБ РФ.
Отдельно подчеркну: ОСАГО и КАСКО под вычет не попадают вообще никак. Страховка от несчастных случаев и болезней - тоже нет. Даже если вы платите немалые суммы по такому договору, получить возврат не выйдет. Я сам поначалу спутал страховку жизни при ипотеке (там как раз прописаны риски смерти и дожития) со страховкой от НС - это разные вещи, нужно читать договор внимательно.
Если коротко: вам нужен добровольный договор страхования жизни сроком от 5 лет, с рисками смерти или дожития, заключённый с лицензированной страховой компанией. Платить взносы должны вы сами - не работодатель за вас.
Размер вычета: сколько можно вернуть
Когда я начал рассчитывать, сколько мне вернут - оказалось, что всё завязано на нескольких цифрах. Объясняю как умею, без бухгалтерских формулировок.
Предельная сумма взносов, с которой государство считает вычет - 150 000 рублей в год. Это лимит, введённый с 2024 года (до этого было 120 000 рублей). Важно: в эту сумму входят все социальные вычеты вместе - лечение, обучение, страхование. Они делят один общий «котёл».
Размер возврата зависит от двух вещей: сколько взносов уплачено и какая ставка НДФЛ у вас применяется. С 2025 года в России прогрессивная шкала налога на доход, и от зарплаты зависит, сколько именно вам вернут.
| Сумма взносов за год | Возврат по ставке 13% | Возврат по ставке 15% | Возврат по ставке 22% |
| 50 000 руб. | 6 500 руб. | 7 500 руб. | 11 000 руб. |
| 100 000 руб. | 13 000 руб. | 15 000 руб. | 22 000 руб. |
| 150 000 руб. (максимум) | 19 500 руб. | 22 500 руб. | 33 000 руб. |
Ставки в таблице: 13% - для доходов до 2,4 млн руб./год, 15% - от 2,4 до 5 млн, 22% - выше 50 млн. Большинство попадают в 13% или 15%.
Одно ограничение: вычет не может быть больше НДФЛ, который вы реально уплатили за год. Если налога было удержано меньше, чем причитается к возврату - вернут только то, что есть.
С 2025 года заработала система долгосрочных сбережений граждан (ДСГ). Договоры НСЖ и ИСЖ, заключённые после 1 января 2025 года, могут давать право на вычет по программе долгосрочных сбережений (ст. 219.2 НК РФ) - с отдельным лимитом до 400 000 рублей в год. Но не любой НСЖ автоматически туда попадает: уточняйте у страховщика, квалифицируется ли ваш договор как «договор долгосрочных сбережений». Лимит не смешивается с обычными социальными вычетами. Для меня это пока теория, но если оформляли НСЖ недавно - стоит уточнить.
Я сам платил по ипотечной страховке около 18 000 рублей в год. По ставке 13% это возврат 2 340 рублей. За три года, пока не знал про вычет, мимо прошло около 7 000 рублей. Обидно.
Какие договоры страхования подходят, а какие - нет
Когда разбирался с темой, первый вопрос был: а моя страховка вообще подходит? Оказалось, далеко не каждый договор даёт право на вычет.
Подходят два основных вида:
- НСЖ - накопительное страхование жизни. Классика: платишь взносы годами, на выходе получаешь накопленную сумму плюс страховую защиту. Именно такой договор я оформил на старшего сына.
- ИСЖ - инвестиционное страхование жизни. Похоже на НСЖ, но часть взносов вкладывается в инвестиционные инструменты. Потенциальный доход выше, но не гарантирован.
Оба варианта подходят только если срок договора от 5 лет, а страховые риски включают дожитие до определённого возраста или смерть застрахованного. Это принципиальное условие по закону.
Не подходят:
- Страховка от несчастных случаев и болезней - вычет не предоставляется, даже если договор долгосрочный
- ОСАГО и КАСКО - не предоставляется вычет по таким полисам
- Страховка жизни при ипотеке - обычно оформляется на 1 год и выгодоприобретателем указан банк. По таким условиям вычет не дадут
Отдельный случай - комбинированный договор, где одновременно страхуется и жизнь, и здоровье. Вычет считается только с части взносов на риски жизни и дожития. Страховая компания выдаёт справку с разбивкой - именно эту цифру и берёшь за основу.
Ещё момент про выгодоприобретателя: им должен быть сам застрахованный, его супруг, родители или дети. Если в договоре прописан банк или работодатель - вычет не положен. Это частая ловушка в ипотечных страховках.
Какие документы нужны для получения вычета
Первый раз собирал документы - потратил лишний день, не зная, что с 2024 года правила упростились. Теперь пакет значительно меньше.
Основной пакет:
- Справка об уплаченных страховых взносах - выдаёт страховая компания. С 2024 года заменяет весь пакет платёжных документов: чеки, квитанции, выписки. Достаточно одной бумаги.
- Копия договора страхования - подтверждает условия (срок, риски, выгодоприобретатель).
- Справка 2-НДФЛ - берёшь у работодателя или скачиваешь в личном кабинете налогоплательщика на сайте ФНС.
- Декларация 3-НДФЛ - заполняешь сам или через личный кабинет. Подаётся по окончании налогового периода.
- Заявление о возврате налога - подаётся вместе с декларацией или отдельно через личный кабинет.
Дополнительные документы - если оформляешь вычет за родственников:
- За супруга или супругу - свидетельство о браке
- За детей (в том числе усыновлённых или под опекой) - свидетельство о рождении детей или документы об усыновлении/опеке
- За родителей - свидетельство о своём рождении, чтобы подтвердить родство
Лицензию страховой компании в большинстве случаев не требуют - сведения проверяются автоматически. Но если инспектор запросит, страховщик обязан её предоставить.
Совет от нашего заводского бухгалтера: запрашивай справку об уплаченных взносах заранее, не в последний момент. Некоторые страховые компании делают её до двух недель.
Три способа получить вычет: через ФНС, работодателя или онлайн
Я сам использовал первый способ - через декларацию. Но потом узнал про упрощённый вариант и немного позавидовал тем, кто подавал позже.
Способ 1. Декларация 3-НДФЛ через ФНС
Классический путь. После окончания года собираешь документы, заполняешь декларацию 3-НДФЛ и подаёшь в налоговую - лично или через личный кабинет налогоплательщика на сайте ФНС. Камеральной проверки ждёшь до 3 месяцев, после - деньги должны поступить на счёт в течение 30 дней. Итого в худшем случае около 4 месяцев от подачи до зачисления.
Плюс: можно заявить вычет сразу за 3 прошедших года, если раньше не подавал. Я так и сделал - подал за два года сразу.
Способ 2. Через работодателя
Вычет через работодателя позволяет получить деньги в текущем году, не дожидаясь его окончания. Подаёшь в ФНС заявление и документы, получаешь уведомление о праве на вычет, передаёшь его в бухгалтерию. После этого работодатель просто перестаёт удерживать НДФЛ из зарплаты - пока не исчерпается сумма вычета.
Удобно, если хочешь получать деньги равномерно в течение года, а не одной суммой весной.
Способ 3. Упрощённый - с 2024 года
С 2024 года введён упрощённый порядок: страховщик сам передаёт сведения в ФНС, и в личном кабинете налогоплательщика появляется предзаполненное заявление. Остаётся только проверить данные, подписать и отправить. Декларацию 3-НДФЛ заполнять не нужно.
Самый быстрый способ при условии, что твоя страховая компания подключена к системе обмена данными с ФНС. Уточни у страховщика заранее - не все ещё передают сведения в автоматическом режиме.
Через декларацию можно вернуть налог за последние 3 года, если раньше не подавал. Главное - не пропускать этот срок, более ранние периоды уже не вернёшь.
Конкретный расчёт: что выгоднее сделать прямо сейчас
Считаю на живом примере. Менеджер, зарплата 80 000 руб./мес., ставка НДФЛ 13%, взносы по договору НСЖ 120 000 руб. в год. Лимит вычета - 150 000 руб., взносы укладываются. 120 000 × 13% = 15 600 руб. возврата за год. Примерно один месяц страховки бесплатно - деньги просто возвращаются в бюджет.
Не подавали три года - право на вычет не пропало. Подайте сразу за все три периода. Суммарно при той же ставке 13% и тех же взносах получится около 46 800 руб. Одной декларацией это не оформить, но три документа - вполне реальная работа на один вечер.
Важный момент про общий лимит. Сумма 150 000 руб. - общий социальный потолок одновременно для нескольких вычетов: страхование жизни, лечение, обучение, благотворительность, фитнес. Если в том же году были расходы на лечение или учёбу детей - считайте всё вместе, не превышая этот порог. Иначе часть вычета просто не сработает.
Если доход выше и налоговая ставка 15% или 22% - возврат будет больше при тех же взносах. При 15% с той же суммы вернётся 18 000 руб., при 22% - 26 400 руб. Стандартный расчёт по ставке 13% - это минимум, не ориентир для высокого дохода.
Проверьте, передаёт ли ваш страховщик данные в налоговую автоматически. Если да - в личном кабинете ФНС появится предзаполненное заявление, воспользоваться упрощённым порядком можно буквально за 10 минут.
- Взносы по НСЖ 120 000 руб. × 13% = 15 600 руб./год
- За три года - до 46 800 руб.
- При ставке 15% или 22% - пересчитайте под свой доход
- Общий лимит 150 000 руб. делится между всеми социальными расходами
- Упрощённый порядок - если страховщик подключён к ФНС
Я не финансовый советник и не налоговый консультант - этот материал носит информационный характер и не является индивидуальной финансовой консультацией. Ваша зарплата, ставка НДФЛ, другие социальные расходы могут дать другую сумму к возврату. Считайте под себя - формула простая, данные у вас есть. На regionfinans.ru есть другие материалы про налоговые вычеты и управление личными финансами - можно почитать, чтобы не упустить другие законные возможности вернуть часть уплаченного налога.
Список литературы
- Налоговый кодекс РФ, часть вторая, ст. 219 «Социальные налоговые вычеты», пп. 4 п. 1 - КонсультантПлюс
- ФНС России - Социальный налоговый вычет по расходам на добровольное страхование жизни // nalog.gov.ru
- Письмо Минфина России № 03-04-05/4-1303 от 19.11.2014 - об условиях получения вычета по договорам страхования жизни // КонсультантПлюс
- Федеральный закон от 31.07.2023 № 389-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации» - повышение лимита социальных вычетов до 150 000 руб. с 2024 года // КонсультантПлюс