Помню этот случай. Ко мне обратился Дмитрий, менеджер среднего звена из Воронежа, который купил КАСКО на новую иномарку. Полис стоил дешевле рыночного - агент в салоне объяснил это тем, что "добавили небольшую франшизу". Через полгода Дмитрий попал в ДТП: помяли крыло и дверь, оценщик насчитал 65 000 рублей ущерба. Но страховая перечислила только 40 000 рублей. Дмитрий был убеждён, что его обманули. Всё было прописано в договоре - безусловная франшиза 25 000 рублей. Он просто не знал, что это значит, и не спросил вовремя.
Я Лев Циммерман, финансовый аналитик и независимый консультант с 12-летним опытом. На этом блоге я разбираю финансовые продукты так, как объяснял бы их другу - без рекламы и без замалчивания неудобных деталей. Сегодня говорим о франшизе в страховании: что это такое, как она работает, и когда она выгодна вам, а когда - только страховщику.
Безусловная франшиза - это сумма, которую страховая компания вычитает из любой выплаты автоматически: если ущерб составил 65 000 рублей, а франшиза - 25 000 рублей, вы получите ровно 40 000 рублей, независимо от обстоятельств страхового случая.
В этой статье разберём франшизу в имущественном страховании, КАСКО, страховании квартиры, ВЗР и ДМС. Бизнес-страхование, страхование ответственности и строительно-монтажные риски остаются за рамками материала - это отдельная большая тема. Статья носит информационный характер и не является финансовой консультацией.
Что такое безусловная франшиза и как она работает
Слово "франшиза" в страховании происходит от французского franchise - льгота, привилегия. На практике это обязательство страхователя: часть убытка, которую он берёт на себя при каждом страховом случае.
Безусловная франшиза работает по простому принципу: выплата считается как ущерб минус франшиза. Всегда. Независимо от того, насколько велик ущерб и при каких обстоятельствах произошёл случай. Страховщик компенсирует только то, что превышает установленный порог.
Числовой пример: ваш автомобиль повреждён на 80 000 рублей, безусловная франшиза по договору - 15 000 рублей. Страховая выплатит вам 65 000 рублей. Если бы ущерб составил 12 000 рублей - то есть меньше размера франшизы - вы не получили бы ничего: полис покрывает только то, что превышает пороговую сумму.
Принципиальное отличие от условной франшизы, которая работает иначе: если ущерб не превышает установленного предела - страховая не платит, но если превышает хоть на рубль - компания выплачивает возмещение полностью, без каких-либо вычетов.
| Сценарий | Безусловная франшиза (15 000 руб.) | Условная франшиза (15 000 руб.) |
| Ущерб 8 000 руб. - меньше франшизы | Выплата: 0 руб. Клиент платит сам | Выплата: 0 руб. Клиент платит сам |
| Ущерб 15 000 руб. - равен франшизе | Выплата: 0 руб. (15 000 - 15 000) | Выплата: 15 000 руб. полностью |
| Ущерб 40 000 руб. - больше франшизы | Выплата: 25 000 руб. (40 000 - 15 000) | Выплата: 40 000 руб. полностью |
| Ущерб 200 000 руб. - крупный убыток | Выплата: 185 000 руб. (200 000 - 15 000) | Выплата: 200 000 руб. полностью |
При крупном ущербе разница между видами франшизы минимальна - те же 15 000 рублей. Но при небольших убытках условная франшиза выгоднее: клиент получает полное возмещение, если ущерб хотя бы чуть превысил пороговую сумму.
Почему страховщики используют безусловную франшизу? Логика экономическая. Мелкие страховые случаи обходятся компании непропорционально дорого: на каждую выплату в 5 000-10 000 рублей приходит полный цикл - выезд оценщика, документооборот, согласование, бухгалтерия. Операционные расходы на мелкие случаи могут превышать саму сумму выплаты. Безусловная франшиза отсекает такие случаи автоматически: страхователь не обращается по мелочам, страховщик экономит на администрировании. Часть этой экономии - в виде сниженной премии - достаётся клиенту.
Кроме того, франшиза снижает так называемый моральный риск: когда человек знает, что при любом ущербе получит полное возмещение, у него меньше стимулов быть осторожным. Разделение ответственности дисциплинирует.
Виды франшизы в страховании: от стандартной до динамической
В российской страховой практике встречается несколько видов франшиз. Разберём основные - те, с которыми вы реально столкнётесь при покупке полиса.
Безусловная (вычитаемая) франшиза - самый распространённый вариант. Из каждой выплаты вычитается фиксированная сумма или процент от страховой суммы. Применяется в большинстве видов имущественного страхования: КАСКО, страхование квартиры, ВЗР, ДМС.
Условная (невычитаемая) франшиза встречается реже. Если ущерб ниже порога - страховая не платит. Если выше - платит полностью, включая часть до порога. На практике в России условную франшизу используют редко: страховщики предпочитают безусловную как более предсказуемую для резервирования.
Динамическая франшиза - особенно интересный вариант, который активно применяют в КАСКО. Размер франшизы растёт с каждым обращением в страховую. При первом страховом случае - франшиза минимальная, скажем 10 000 рублей. При втором обращении за год - уже 20 000 рублей. При третьем - 40 000 рублей или отказ от выплаты. Система штрафует за частые обращения, поощряя аккуратных водителей. Некоторые страховщики реализуют обратную логику: если год прошёл без обращений, франшиза уменьшается или вовсе обнуляется. Условия динамической франшизы всегда прописаны в договоре или приложении к нему - внимательно читайте параметры перед подписанием.
Временная франшиза - не денежный порог, а временной. Полис не действует в первые N дней после заключения договора (обычно 3-15 дней). Страховая защищается от людей, которые страхуются уже при наступившем или очевидно надвигающемся случае. Особенно распространена в ДМС и страховании от болезней: вы не можете застраховаться сегодня и завтра лечь на операцию за счёт страховой. Во ВЗР временная франшиза бывает редко - полис обычно вступает в силу сразу.
Льготная франшиза - специфический вариант, который встречается в некоторых программах КАСКО. Франшиза не применяется, если страховой случай произошёл не по вашей вине. Попали в ДТП по вине другого водителя - получаете полное возмещение. Сами виноваты в аварии - из выплаты вычитается франшиза. Вы платите за страховку меньше, чем за полис без франшизы, но меньше штрафуетесь за чужие ошибки. Опция привлекательна для опытных водителей с хорошей статистикой, которые редко бывают виновниками.
Из всех перечисленных безусловная - наиболее распространённая. Разберём её на практике.
Безусловная франшиза в КАСКО, ОСАГО и автостраховании
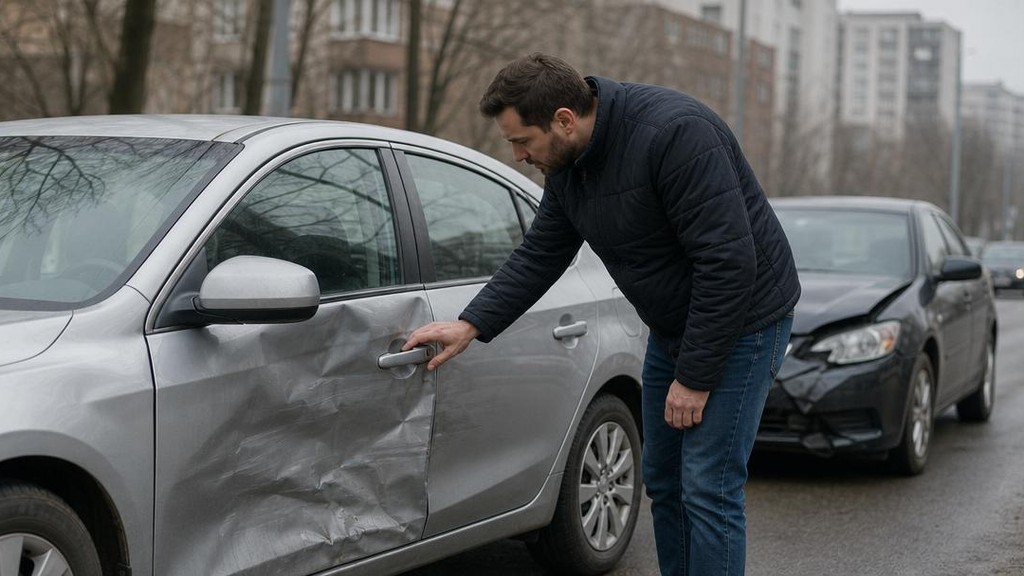
Автострахование - самая популярная сфера, где безусловная франшиза реально работает в пользу страхователя. Здесь экономия ощутима: полис КАСКО с франшизей 30 000-50 000 руб. обходится на 15-30% дешевле, чем аналогичный без франшизы.
Разберу на конкретных цифрах. Допустим, у вас автомобиль стоимостью 2 млн руб. Полис КАСКО без франшизы - 120 000 руб. в год. Тот же полис с безусловной франшизей 40 000 руб. - около 84 000 руб. в год. Экономия составит 36 000 руб. ежегодно. За три года без аварий - это 108 000 руб. в кармане, а не у страховщика. Даже если однажды попадёте в небольшое ДТП с ущербом 40 000 руб. и получите от страховщика ноль - всё равно остаётесь в плюсе.
Когда франшиза в КАСКО выгодна:
- Опытный водитель со стажем 5+ лет без аварий - вероятность мелких ДТП низкая
- Дорогой автомобиль - страховщик делает большую скидку за принятие части риска
- Вы редко обращаетесь к страховщику и не боитесь самостоятельно покрыть небольшой ущерб
- Авто стоит на охраняемой парковке - риск угона снижен
Когда франшиза в КАСКО невыгодна:
- Водитель с минимальным стажем, первые 2-3 года вождения - аварий статистически больше
- Активная городская езда с частыми мелкими ДТП
- Автомобиль возрастом 7+ лет - ремонт дорожает, а страховые выплаты и без того занижены
- Авто в лизинге - лизинговая компания нередко требует полис без франшизы или с ограниченным её размером
Теперь важный нюанс, который путают даже опытных водителей. В ОСАГО безусловная франшиза законодательно не предусмотрена. ОСАГО - обязательное страхование гражданской ответственности, его условия жёстко регулирует ЦБ, и никакой франшизы в нём нет. Если страховщик предлагает вам "ОСАГО с франшизей" - это маркетинговый абсурд или откровенная ошибка менеджера.
Другое дело - ДСАГО (добровольное страхование автогражданской ответственности, расширение лимита). В ДСАГО франшиза встречается - обычно в форме "франшизы от лимита ОСАГО": страховщик покрывает только ущерб сверх того, что уже выплатил по ОСАГО. Классической безусловной франшизой это не назовёшь, но логика похожа.
Отдельно про риск угона и гибели транспортного средства. Здесь размер франшизы часто выше - 50 000-100 000 руб. и более. Страховщик осознанно закладывает её, чтобы снизить финансовые убытки от мошеннических схем и завышенных оценок. Для страхователя это значит: убедитесь, что франшиза по риску "угон" не съедает значительную часть выплаты на фоне рыночной стоимости машины.
Франшиза в страховании квартиры, ипотеки и имущества
Страхование недвижимости - второй по популярности рынок, где встречается безусловная франшиза. Здесь своя специфика, и её обязательно нужно знать до оформления полиса.
При страховании квартиры или дома от пожара, затопления, повреждения - франшиза снижает стоимость полиса на 15-20%. Для крупных страховых случаев это несущественно: если соседи сверху затопили квартиру на 300 000 руб. ущерба, а ваша франшиза - 20 000 руб., итоговая выплата составит 280 000 руб. Разница ощутима, но не критична.
Пример с цифрами: квартира стоимостью 5 млн руб. Полис имущественного страхования без франшизы - 10 000 руб. в год. Полис с безусловной франшизей 20 000 руб. - около 8 000-8 500 руб. в год. Экономия - 1 500-2 000 руб. ежегодно. Небольшая, но если вы арендатор или страхуете дачу как дополнительное жильё - это рабочая история.
Для мебели, техники и отделки франшиза работает иначе. Здесь страховые случаи чаще мелкие - прорвало трубу, намочило паркет на 15 000 руб. Если ваша франшиза 20 000 руб., выплаты не будет вовсе. Именно здесь условная франшиза лучше безусловной: при условной вы получите всю сумму, если ущерб превысил пороговое значение.
Критически важно для ипотечных заёмщиков. При ипотечном страховании многие банки требуют полис без франшизы или с жёстко ограниченным её размером. Логика банка проста: недвижимость заложена, и он хочет гарантированного возмещения при страховом случае - без вычетов. Это условие часто прописано в кредитном договоре.
Если вы покупаете полис самостоятельно, не через банк-партнёра, - обязательно согласуйте условия франшизы с банком до оформления. Иначе страховка может не устроить банк, и вам придётся переоформлять полис за свой счёт. Неприятный сюрприз, с которым сталкивается немало заёмщиков.
Отдельный случай - страхование загородной недвижимости: дом, дача. Здесь страховщики охотнее идут на безусловную франшизу, а её размер обычно выше - от 30 000 руб. Объясняется это просто: убытки по загородным объектам труднее верифицировать, а мелкие претензии (сломался забор, побило теплицу) создают административные расходы страховщика, несопоставимые с выплатой. Франшиза отсекает эти обращения и снижает тарифы для добросовестных клиентов.
Безусловная франшиза в туристическом страховании и страховании здоровья
Во ВЗР (страховании выезжающих за рубеж) безусловная франшиза измеряется не в рублях, а в долларах или евро - обычно от 30 до 100 у.е. Сумма небольшая, но в контексте туристической страховки она может стать проблемой.
Самое важное про ВЗР и франшизу: большинство шенгенских консульств требуют полис без франшизы или с минимальной франшизой - уточняйте актуальные требования на официальном сайте конкретного консульства или визового центра. Если вы планируете поездку в Европу, франшизный полис обойдётся вам дороже: виза не будет выдана, придётся покупать новый полис.
Для путешествий в страны без визовых ограничений (Турция, Таиланд, Египет, ОАЭ) полис с франшизей вполне рабочий вариант, и он заметно дешевле. Если вы молоды, едете в отпуск на 2 недели и у вас нет хронических заболеваний - вероятность обратиться к врачу невысока. Экономия на страховке реальна.
Но будьте честны с собой. Если в поездке заболеете - первые 30-100 долларов платите из своего кармана. При лечении гастроэнтерита на курорте это терпимо. При серьёзной травме или госпитализации - несущественно на фоне общей суммы. Но в промежуточных ситуациях (температура, лёгкое отравление, ушиб) франшиза может отбить желание вообще идти к врачу. А это уже риск для здоровья.
В ДМС (добровольном медицинском страховании) логика другая. Здесь франшиза - фиксированная сумма за каждое обращение: 300-1000 руб. с визита. Полис с такой франшизей стоит дешевле на 20-30%. Удобно, если вы редко болеете и не пользуетесь стоматологией. Неудобно при хронических заболеваниях или если полис нужен именно для частых визитов - тогда накопленные платежи за обращения быстро съедят экономию на стоимости.
Франшиза в страховании здоровья не помогает тем, кто регулярно лечится. Это инструмент для тех, кто страхуется "на всякий случай" и надеется, что страховка не понадобится.
В страховании жизни от несчастного случая безусловная франшиза встречается редко, но иногда присутствует в виде временной: первые 5-14 дней после заключения договора страховой случай не покрывается. Это защита страховщика от людей, которые страхуются уже зная о предстоящей операции или запланированной поездке с повышенным риском.
Ниже - сводная таблица по применению франшизы в разных видах страхования:
| Вид страхования | Обязательность франшизы | Типичный размер | Влияние на стоимость полиса | Ключевые ограничения |
| КАСКО | По желанию | 15 000-80 000 руб. | Снижение 15-30% | Лизинг может запрещать; по угону - выше |
| ОСАГО | Не применяется | - | - | Законодательно не предусмотрена |
| ВЗР (туристическое) | По желанию | 30-100 USD/EUR | Снижение 10-20% | Шенгенские страны требуют полис без франшизы |
| ДМС | По желанию | 300-1000 руб./визит | Снижение 20-30% | Невыгодна при хронических заболеваниях |
| Страхование жизни (НС) | Редко | Временная: 5-14 дней | Незначительное | Действует в первые дни договора |
| Страхование имущества | По желанию | 10 000-50 000 руб. | Снижение 15-20% | Банк по ипотеке может требовать полис без франшизы |
Плюсы и минусы безусловной франшизы: кому она подходит
За 12 лет работы с клиентами я убедился: безусловная франшиза одному страхователю сэкономит десятки тысяч рублей, а другому создаст финансовые проблемы в самый неподходящий момент.
Преимущества безусловной франшизы
- Снижение стоимости полиса на 15-50%. Это главный аргумент. Экономия реальная: по КАСКО на автомобиль за 2 млн рублей вы платите на 36 000 руб. меньше в год. За три года без аварий - это 108 000 руб. в кармане, а не у страховщика.
- Стимул к аккуратному поведению. Когда клиент знает, что первые 20 000-30 000 руб. убытков платит сам, он осторожнее паркуется, внимательнее следит за состоянием имущества. Страховщики это учитывают и именно таким клиентам предлагают более выгодные тарифы.
- Меньше бюрократии по мелочам. Царапина на бампере, разбитый телефон в поездке, небольшой скол на ветровом стекле - без франшизы каждый такой случай означает сбор документов, звонки, ожидание выплаты. С франшизой вы просто чините сами и не теряете время. Для опытных людей это не минус, а осознанный выбор.
- Защита от катастрофических убытков по разумной цене. Если главная задача - покрыть серьёзные убытки (угон, полная гибель авто, затопление квартиры), а не мелкие расходы, франшиза позволяет получить именно такую защиту дешевле.
Недостатки и риски
- Каждый страховой случай - расходы из кармана. Безусловная франшиза 15 000 руб. означает, что при любом обращении вы самостоятельно платите эту сумму. Три обращения за год - уже 45 000 руб. собственных расходов.
- Невыгодна при частых мелких убытках. Если ваш автомобиль регулярно получает повреждения на парковке или вы часто обращаетесь к врачу по ДМС, франшиза превращается в постоянные доплаты, которые быстро перекрывают экономию на премии.
- Психологический дискомфорт. Многие клиенты рассказывали мне одно и то же: "Я заплатил за страховку, и всё равно плачу ещё". Это не рациональный аргумент, но реальный - если вам психологически сложно принять такую модель, выгода от экономии будет омрачена негативными эмоциями при каждом случае.
- Риск недооценить частоту страховых событий. Многие выбирают высокую франшизу, рассчитывая на редкие обращения, - и ошибаются. Особенно это актуально для новых водителей и при страховании старого жилья.
Кому подходит безусловная франшиза
- Опытный водитель с 5+ годами безаварийного стажа
- Владелец крупного имущества (автомобиль от 1,5 млн руб., квартира, загородный дом), где важна защита от серьёзных убытков
- Клиент с финансовой подушкой, способной покрыть 2-3 выплаты по франшизе без ущерба для бюджета
- Те, кто обращается за возмещением реже одного раза в 2-3 года
Кому не подходит
- Новичок за рулём или в новом для себя регионе с незнакомыми дорогами
- Ипотечный заёмщик, если банк требует страховку без франшизы - проверьте условия договора с банком до оформления полиса
Как выбрать и оформить страховку с безусловной франшизой: практические советы
Принять решение о франшизе - половина дела. Вторая половина - грамотно рассчитать её размер и внимательно изучить условия договора. Именно здесь большинство страхователей допускают ошибки, о которых узнают только при наступлении страхового случая.
Шаг 1. Оцените свой финансовый резерв
Оптимальный размер франшизы - тот, который вы способны выплатить самостоятельно 2-3 раза подряд, не нарушив привычного финансового ритма. Простой тест: если ваша предполагаемая франшиза 20 000 руб., а у вас нет свободных 60 000 руб. "на чёрный день" - размер завышен. Снизьте до того уровня, где три выплаты не создадут проблем для бюджета.
Шаг 2. Соотнесите франшизу с частотой страховых случаев
Проанализируйте свою историю: как часто вы обращались за возмещением за последние 3-5 лет? Если реже одного раза в 2-3 года - франшиза оправдана. Если чаще - посчитайте, не перекроют ли выплаты по франшизе экономию на стоимости полиса.
Шаг 3. Изучите тип франшизы в договоре
Прежде чем подписать полис, выясните:
- Агрегатная или на каждый случай. Агрегатная франшиза применяется ко всем выплатам за срок действия полиса суммарно. Три случая по 15 000 руб. при агрегатной франшизе 45 000 руб. - и страховщик не платит ничего. При франшизе на каждый случай - 15 000 руб. вычитается из каждой выплаты отдельно.
- Исключения из покрытия. Убедитесь, что выбранная франшиза не распространяется на критически важные для вас риски - например, угон или полная гибель в КАСКО.
- Порядок расчёта при частичном ущербе. Уточните, как именно производится расчёт: франшиза вычитается из суммы ущерба или из суммы возмещения после оценки? Это влияет на итоговую компенсацию.
Типичные ошибки при оформлении
- Выбрать максимальную франшизу ради скидки, не имея резерва. Завышенная франшиза без финансовой подушки - не экономия, а отложенная проблема.
- Не уточнить тип франшизы. Агрегатная модель за три обращения в год может полностью обнулить выплаты - и вы узнаете об этом только при третьем случае.
- Не читать условия о порядке обращения. Некоторые страховщики требуют уведомить компанию в течение 24 часов даже по мелким случаям - нарушение этого условия может стать основанием для отказа в выплате.
- Сравнивать только цену полиса, а не условия. Более дешёвый полис с агрегатной франшизой может обойтись дороже при реальном страховом случае, чем чуть более дорогой с франшизой на каждый случай.
Безусловная франшиза позволяет осознанно управлять стоимостью полиса. Сравнивайте 3-4 предложения через онлайн-калькуляторы - разброс цен на одинаковые условия достигает 20-30%.
Франшиза честно работает для тех, кто редко обращается за выплатами и держит резерв. Если страховка нужна "на каждый случай" - выбирайте полис без франшизы. Остальные разборы финансовых продуктов читайте на regionfinans.ru.
Список литературы
- Закон РФ от 27.11.1992 N 4015-1 "Об организации страхового дела в Российской Федерации", статья 10 "Страховая сумма, страховая выплата, франшиза" // КонсультантПлюс, редакция 2025
- Банк России - Обзор ключевых показателей деятельности страховщиков за IV квартал 2024 года // ЦБ РФ, 2025
- Гражданский кодекс Российской Федерации, глава 48 "Страхование" // КонсультантПлюс, 2025
- Банк России - Статистика страхового рынка России // ЦБ РФ, 2025