Когда мы с женой взяли ипотеку на квартиру в Екатеринбурге, первый вопрос, который возник через год - можно ли сдать её в аренду, пока живём у родителей и гасим долг? Я полез в интернет и нашёл кучу противоречивых советов. Кто-то писал «нельзя категорически», кто-то - «сдавай и не парься». Решил разобраться сам, благо опыт с кредитами у меня уже был - и не самый приятный.
Я не финансист и не юрист. Менеджер на заводе, веду этот блог потому что сам через всё это прошёл. Статья о том, можно ли сдавать ипотечную квартиру в аренду - и как это сделать официально, без штрафов и проблем с банком.
Сдавать ипотечную квартиру можно. Закон это разрешает. Но ипотечная квартира находится в залоге у банка, поэтому действовать нужно строго по условиям вашего кредитного договора - иначе банк вправе потребовать досрочного погашения.
По шагам: что говорит закон, как получить согласие банка, как оформить договор аренды, какие налоги платить и какие риски важно учесть заранее. Материал носит информационный характер и не является юридической консультацией - для вашей конкретной ситуации уточните условия в своём банке или проконсультируйтесь с юристом.
Что говорит закон: право собственника и ограничения банка
Начну с главного, что меня успокоило, когда я разбирался в этой теме. Российское законодательство прямо не запрещает сдавать залоговое жильё в аренду. Федеральный закон №102-ФЗ «Об ипотеке» и Гражданский кодекс РФ признают заёмщика собственником квартиры - пусть и с обременением. Собственник ипотечной квартиры вправе сдавать её в аренду, если ипотечный договор не содержит прямого запрета.
Смотрим на договор. Законодательство РФ позволяет извлекать доход из залогового имущества, если это не противоречит кредитному договору. Вот тут и начинается самое интересное. Банк как кредитор вправе вписать в договор условия, ограничивающие ваши действия с недвижимостью. И это законно.
Когда я изучал свой договор, нашёл пункт о том, что сдача квартиры в наём третьим лицам требует уведомления банка. У моего коллеги - другой банк, другой договор: там требовалось письменное согласие. У соседа по офису вообще никаких ограничений не было прописано. Три разных случая - три разных правила.
Важно понимать: ограничения банка - это не прихоть. Банк хочет контролировать состояние имущества, которое является обеспечением по кредиту. Если арендатор разнесёт квартиру, стоимость залога упадёт. Поэтому требование проверки условий договора - вполне логично со стороны кредитора. Но если ежемесячные платежи вы вносите исправно, большинство банков на практике не препятствуют аренде.
Перед тем как искать арендатора - открывайте ипотечный договор и читайте раздел об использовании залогового имущества. Это первое и обязательное действие.
Как получить согласие банка: три сценария
Открыли договор - дальше один из трёх сценариев. Ипотечный договор содержит один из трёх вариантов условий: сдача разрешена без согласований; требуется уведомление; требуется письменное согласие банка.
| Сценарий | Что нужно сделать | Последствия нарушения |
| Аренда разрешена без ограничений | Прочитать договор ещё раз, убедиться что запрета нет. Можно сдавать. Рекомендую всё равно уведомить банк письмом - на всякий случай. | Рисков нет, если договор действительно не содержит запрета или требования согласия |
| Требуется уведомление банка | Написать заявление в банк с указанием срока аренды и данных арендатора. Обратитесь в офис или через личный кабинет. Срок обработки - обычно 5-14 рабочих дней. | Банк может применить санкции при несогласованной аренде: штраф, повышение ставки, в крайнем случае - требование досрочного погашения |
| Требуется письменное согласие банка | Подать заявление с документами: паспорт, договор аренды (проект), характеристики помещения. Банк рассматривает заявление и выдаёт официальное решение. | Без письменного согласия сделка считается нарушением условий. Риск - досрочное расторжение кредитного договора или требование немедленного погашения остатка |
Из собственного опыта: я обратился в свой банк через личный кабинет, подал уведомление о сдаче квартиры в наём. Никакого отказа не получил - банку важно, чтобы ежемесячные платежи шли вовремя, а не то, кто живёт в квартире. Клиентов с исправной историей платежей банки обычно не напрягают лишними проверками.
Самое важное - не действовать втихую. Официально оформить аренду и проинформировать банк - это не бюрократия ради бюрократии. Это ваша защита. Если арендатор попадёт в какую-то историю или банк при плановой проверке обнаружит незарегистрированных жильцов, без документального подтверждения согласования у вас не будет аргументов. Финансовые риски в этом случае ложатся полностью на вас.
Как правильно оформить договор аренды
Когда я наконец получил добро от банка на сдачу, встал следующий вопрос: как правильно оформить договор найма, чтобы всё было по закону и без сюрпризов. Заключать его нужно в письменной форме - устные договорённости здесь не работают.
Первое, что нужно прописать - данные обеих сторон: ФИО, паспортные данные, адреса. Далее идут характеристики самого помещения: адрес, площадь, кадастровый номер. И обязательно - упоминание об ипотеке: название банка-кредитора и номер кредитного договора. Это защищает арендатора, который должен знать, что квартира находится в залоге.
В договоре нужно указать размер арендной платы, порядок и сроки оплаты, условия использования имущества. Отдельно - кто платит коммунальные услуги. Я прописал, что арендатор не несёт дополнительных расходов по коммуналке сверх фиксированной суммы найма - её плачу я сам из арендного платежа. Стоимость аренды пересматриваем раз в год.
Отдельный момент - срок. Здесь есть правило, которое многие упускают:
- Договор аренды на 11 месяцев не требует регистрации в Росреестре - это популярный срок среди арендодателей, и я выбрал именно его
- Договор аренды на 12 месяцев и более подлежит государственной регистрации - придётся идти в МФЦ и платить госпошлину
Большинство собственников выбирают 11 месяцев с последующей пролонгацией. Это законно и сокращает бюрократию.
После подписания - обязательно акт приёма-передачи. В нём фиксируем состояние квартиры на момент въезда: ремонт, мебель, техника, показания счётчиков. Я сфотографировал каждую комнату и приложил фото к акту. Это сэкономит нервы при выезде жильцов - не будет споров о том, кто что сломал.
Договор должен включать также правила пользования квартирой: можно ли заводить животных, принимать гостей, делать мелкий ремонт. Чем подробнее прописано - тем меньше конфликтов потом.
Налоги с аренды: сколько платить и как
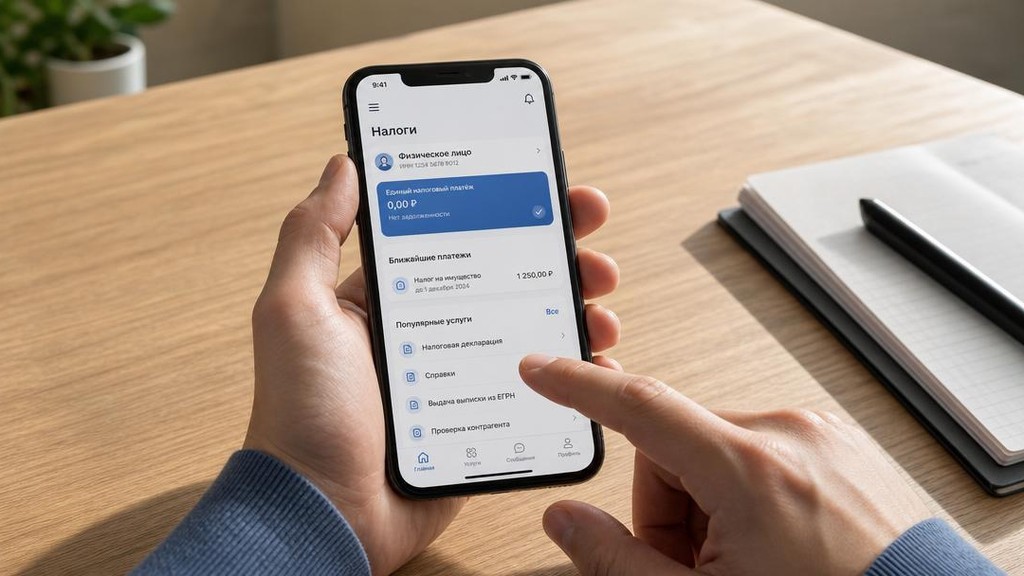
Доход от сдачи квартиры - это доход, и государство о нём знает. Налоговая служба активно работает с базами Росреестра и банков, так что скрыть факт сдачи становится всё сложнее. Лучше сразу выбрать удобный способ уплаты налогов и спать спокойно.
Есть три варианта:
НДФЛ 13%. Физическое лицо-арендодатель платит НДФЛ 13% (для годового дохода до 2,4 млн руб.; при превышении ставка выше - уточняйте актуальную шкалу на nalog.gov.ru) и подаёт декларацию 3-НДФЛ ежегодно - до 30 апреля следующего года. Налог перечисляется до 15 июля. Минус - нужно самому считать суммы, заполнять декларацию, следить за сроками. Плюс - никаких дополнительных статусов оформлять не нужно.
Самозанятость. Самозанятый арендодатель платит 4% (если арендатор - физическое лицо) или 6% (если арендатор - организация или ИП) - ставки актуальны на момент написания статьи, уточняйте на nalog.gov.ru. Никаких деклараций, всё через приложение «Мой налог»: получил оплату - выбил чек - налог начислен автоматически. Средства списываются ежемесячно. Я в итоге выбрал этот путь - проще не придумать. Ставка заметно ниже, возни минимум.
ИП. Можно зарегистрировать ИП на упрощёнке 6% или патенте. Имеет смысл, если сдаёте несколько объектов. Для одной квартиры - избыточно: нужно вести учёт, платить взносы в фонды, сдавать отчётность.
Теперь про штрафы. Если уклоняться от уплаты налога - санкции серьёзные: 20% от недоимки при неумышленном нарушении, 40% - если налоговая докажет умысел. Плюс пени за каждый день просрочки. Долги перед бюджетом имеет смысл закрывать сразу - потом дороже.
Практика это подтверждает: налоговая может получить информацию о сдаче от банков (регулярные поступления на карту), от управляющих компаний, от самих арендаторов. Укажите доход сами, пока не указали за вас.
Самозанятость для арендодателя - это 4% налога вместо 13%, никаких деклараций и полная легальность. Если сдаёте одну квартиру - это лучший способ выполнить обязательства перед налоговой без лишних хлопот. Ограничение: годовой доход не должен превышать 2,4 млн руб.
Риски и как их избежать
Сдача квартиры в аренду - это не пассивный доход без забот. Риски реальные, и лучше знать о них заранее, чем столкнуться врасплох. Я их делю на три группы.
Риски со стороны банка. Самый неприятный сценарий - банк обнаружил несогласованную сдачу и потребовал досрочного погашения кредита. Как кредитор может об этом узнать? Плановая проверка залога (банки имеют право на это по договору), анализ коммунальных платежей, жалоба от соседей, информация от участкового. Защита одна - действовать официально: уведомить банк или получить согласие. Тогда требовать досрочного расторжения кредитного договора оснований нет.
Риски со стороны арендатора. Порча имущества, долги за коммунальные услуги, проблемы с детьми или домашними животными, отказ съезжать по окончании срока. Здесь защищают два инструмента:
- Залоговый депозит - обычно сумма, равная месячной плате. Он покрывает расходы на устранение повреждений или погасит долги по коммуналке.
- Страховка имущества - страховой полис на квартиру с учётом проживания третьих лиц. Стоит проверить, что действующая страховка не аннулируется при сдаче в аренду - некоторые программы это предусматривают.
Риски со стороны налоговой. Незадекларированный доход - это не только штрафы 20-40%, но и пени, и возможные санкции от банка, если тот узнает о скрытом доходе. Решение - легальная схема налогообложения с первого же платежа.
Ещё один момент: проверить будущего арендатора до заключения договора. Попросите паспорт, посмотрите на историю проживания. Организация или юридическая компания в роли арендатора - отдельный случай, там нужно изучать договор внимательнее.
Риски управляемые - если всё оформлено правильно, обременение на квартиру не мешает нормальной сдаче, а арендный доход реально снижает нагрузку на семейный бюджет.
Вывод: как сдавать ипотечную квартиру без проблем
Прошло уже больше года, как я сдаю квартиру, взятую в ипотеку. Никаких проблем с банком не было - потому что сделал всё по правилам с самого начала. Возможность получить дополнительный доход с недвижимости реальна, и ею выгодно пользоваться.
Если кратко - вот что следует сделать в правильном порядке:
- Читаем кредитный договор. Находим пункт об аренде - запрет, уведомление или свободное распоряжение имуществом. Это определяет дальнейшие действия.
- Уведомляем банк или получаем согласие. Владелец недвижимости обязан соблюдать условия кредитного договора. Если собственник это игнорирует, банк вправе потребовать досрочного погашения кредита.
- Заключаем договор найма на 11 месяцев. Прописываем данные сторон, характеристики помещения, размер платы, упоминание об ипотеке. Подписываем акт приёма-передачи с фотофиксацией состояния квартиры.
- Оформляем самозанятость. Это лучший способ для большинства (при годовом доходе от аренды до 2,4 млн руб.): ставка 4-6%, никаких деклараций, всё через «Мой налог». Необходимо начать платить налог с первого же арендного платежа.
- Берём залоговый депозит и проверяем страховку. Это защищает имущество и снижает финансовые риски от недобросовестных жильцов.
На практике арендный доход у меня покрывает примерно 60-70% ежемесячного ипотечного платежа. Это не полное погашение, но деньги существенные. Держать квартиру пустой, когда её можно сдать - нерационально.
Главное - не самодеятельность, а порядок действий: сначала банк, потом договор, потом налоги. Тогда сдача ипотечной квартиры остаётся законным и выгодным решением без неприятных сюрпризов. Я не финансовый советник, и это мой личный опыт - но если поможет вам избежать ошибок, значит, не зря писал.
Список литературы
- Федеральный закон №102-ФЗ «Об ипотеке (залоге недвижимости)» - КонсультантПлюс, актуальная редакция
- Гражданский кодекс РФ, главы 34-35 «Аренда. Наём жилого помещения» - КонсультантПлюс
- Федеральная налоговая служба - Налог на профессиональный доход (самозанятые) // nalog.gov.ru
- ДОМ.РФ - Что можно делать с ипотечной квартирой // domrfbank.ru, 2024