Стал самозанятым - и сразу вопрос: а вычет за квартиру, лечение, обучение детей мне теперь положен? Я сам через это прошёл. Меня зовут Лев Циммерман, я менеджер с машиностроительного завода в Екатеринбурге, у меня ипотека и пара потребкредитов. Несколько лет назад начал разбираться в банковских продуктах и налогах - не потому что специалист, а потому что однажды крупно просчитался. Так и появился этот блог.
Если коротко - главный ответ такой: самозанятый на НПД не платит НДФЛ, поэтому стандартные, социальные и имущественные вычеты за квартиру или лечение ему недоступны - но только если нет другого дохода с НДФЛ. Если параллельно работаешь по трудовому договору и получаешь зарплату, с которой работодатель удерживает 13%, - право на вычет есть. НПД (налог на профессиональный доход) - это не НДФЛ: разные налоги с разными правилами, и возможность вернуть деньги через вычет привязана именно к уплате НДФЛ по ставке 13%.
Самозанятый без других доходов не платит НДФЛ - поэтому стандартные налоговые вычеты ему недоступны. Но если есть зарплата по трудовому договору или доход от аренды с НДФЛ - право на вычет появляется в полном объёме.
В статье - почему самозанятому закрыты стандартные виды вычетов по НДФЛ, какой единственный бонус всё же есть внутри режима НПД, при каких условиях право на вычет появляется, как оформить документы и что реально получить. Лимит дохода самозанятого - не более 2,4 млн рублей в год, и это тоже влияет на картину. Без обещаний лишнего.
Почему стандартный вычет самозанятому недоступен
Разберем механизм - он простой, но многие путаются именно здесь. Налоговый вычет по НДФЛ - это уменьшение налогооблагаемой базы, с которой гражданин платит налог на доходы физических лиц по ставке 13%. Логика такая: сначала ты уплачиваешь НДФЛ, потом государство часть возвращает - через уменьшение базы или прямой возврат. Это прямо следует из ст. 210 НК РФ: вычеты применяются только к доходам, которые облагаются НДФЛ.
Самозанятый уплачивает не НДФЛ, а НПД - налог на профессиональный доход. Это специальный налоговый режим со своими ставками (4% с доходов от физлиц, 6% с доходов от организаций) и своей базой. НПД и НДФЛ - разные налоги по Налоговому кодексу Российской Федерации. Плательщик НПД не платит НДФЛ с доходов от своей деятельности в этом режиме. Поэтому основной принцип применяется жёстко: нет НДФЛ - нет источника для вычета.
Конкретный пример. Заработал на самозанятости 500 000 рублей за год - заплатил НПД, допустим, 20 000 рублей (если всё от физлиц). НДФЛ с этих денег не уплачивалось вообще. Пришёл в налоговую за имущественным вычетом - и получил отказ. Не потому что правила несправедливые, а потому что возвращать нечего: бюджет не получал от тебя подоходного налога по ставке 13%.
Это касается всех стандартных видов вычетов - имущественного при покупке жилья, социального за лечение или обучение, стандартного на детей. Самозанятый (чистый НПД) не имеет права ни на один из них, если нет другого дохода, облагаемого НДФЛ. Льготы, которые государство даёт плательщикам подоходного налога, к режиму НПД не применяются - это не дырка в законе, это базовое правило использования разных налоговых режимов. Раньше многие думали, что самозанятость - это просто «упрощённый НДФЛ». Нет. Это отдельный специальный налог.
Специальный бонус 10 000 рублей: единственный вычет внутри НПД
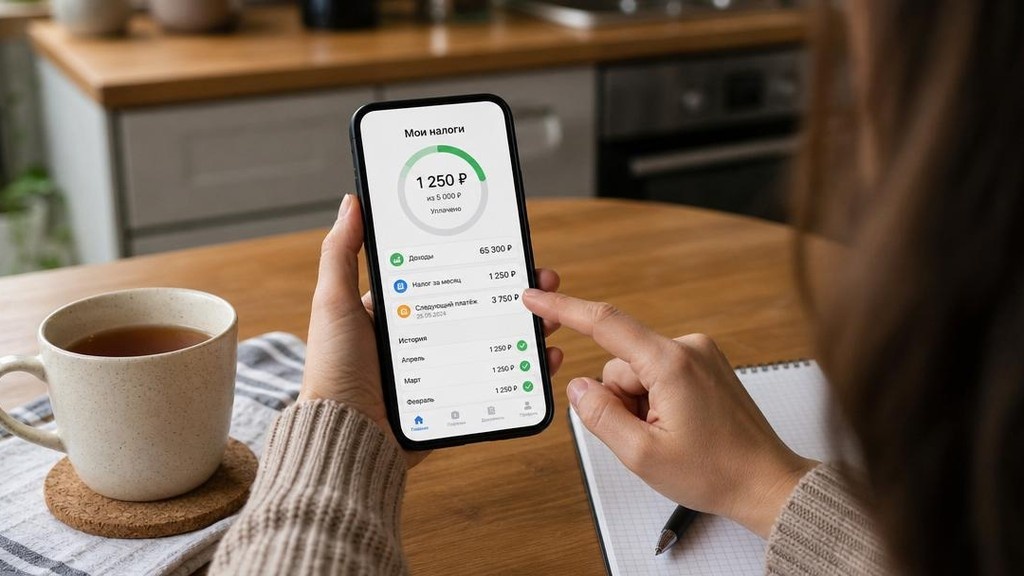
Есть одна реальная льгота для самозанятых - и она работает внутри самого режима НПД. Специальный налоговый бонус в размере 10 000 рублей выдаётся один раз при первой регистрации в качестве самозанятого. Официально это называется налоговым вычетом по НПД - но по сути это бонусный лимит, который снижает ставку налога, пока не израсходуется. При регистрации он появляется в системе автоматически.
Как это работает на практике. Вместо стандартной ставки 4% с доходов от физлиц начисляется сниженная - 3%. Вместо 6% с доходов от организаций - 4%. Разница в 1-2% идёт в зачёт бонуса, пока сумма 10 000 рублей не будет полностью использована. Применяется это автоматически в приложении «Мой налог» - никаких заявлений, никаких обращений на официальном сайте ФНС не нужно.
Считаем конкретный пример. Доход 100 000 рублей от физических лиц: обычный НПД составит 4 000 рублей, со сниженной ставкой - 3 000 рублей. Экономия - 1 000 рублей, и ровно столько спишется с бонусного счёта. Значит, чтобы использовать весь лимит 10 000 рублей при доходах только от физлиц, нужно заработать на самозанятости 1 000 000 рублей. При смешанных доходах (и от физлиц, и от компаний) - расход бонуса будет другим.
Важный момент об уплате: остаток бонуса сохраняется при снятии статуса самозанятого и восстанавливается при повторной регистрации. Если снялся с учёта с остатком 4 000 рублей - при возврате на НПД эти 4 000 рублей снова будут в приложении. Второй раз с нуля бонус не начисляется - только один раз за всё время. Это единственный инструмент уменьшения налоговой нагрузки внутри НПД, доступный всем плательщикам профессионального налога. Небольшой, но без лишней бумажной волокиты - используется через онлайн-сервисы из личного кабинета.
Когда самозанятый может получить вычет по НДФЛ: таблица условий
Главное требование одно: у вас должен быть источник дохода, с которого удерживается НДФЛ 13%. Сам по себе статус самозанятости права на вычет не даёт - но он и не запрещает его получить, если одновременно есть другие доходы.
Гражданин может совмещать НПД с трудовым договором - закон это не запрещает. Если официально работаешь в компании или организации и параллельно ведёшь деятельность как самозанятый, работодатель удерживает НДФЛ с зарплаты. С этих денег вычет уже положен в полном объёме. Ситуации в таблице:
| Ситуация | Есть ли НДФЛ | Право на вычет |
| Только НПД, нет другой работы | Нет | Нет - вычет недоступен |
| НПД + работа по трудовому договору | Да, работодатель удерживает 13% | Да - все виды вычетов |
| НПД + сдаёт квартиру как физлицо | Да, 13% с аренды | Да - с суммы дохода от аренды |
| НПД + продал автомобиль или имущество | Да, 13% с дохода от продажи | Да - имущественный вычет применяется |
| НПД + работа по ГПД как физлицо (не как самозанятый) | Да, заказчик удержал 13% | Да - с этих выплат |
| Супруг самозанятого получает зарплату | Да, у супруга | Да - супруг оформляет вычет за совместно купленное жильё |
Момент про супруга - важный и часто упускаемый. Если жильё куплено в браке, оно считается совместной собственностью. Даже если самозанятый - покупатель по документам, вычет может оформить супруг, у которого есть НДФЛ. Я сам так не делал, но знакомые воспользовались именно этой схемой - один работает официально, второй на НПД, вычет получает первый.
Важно понимать: требования к доходу жёсткие. Если в каком-то году у вас не было ни одного налогооблагаемого дохода НДФЛ - вычет за этот год не применить. Но если было хотя бы небольшое поступление (например, доход от продажи автомобиля) - уже есть основание.
Какие вычеты НДФЛ доступны самозанятому при наличии зарплаты
Если условия выполнены - перед вами открываются все стандартные инструменты налогового возврата. Разберу по видам с конкретными цифрами.
Имущественный вычет - самый крупный. При покупке квартиры или другой недвижимости максимальная сумма расходов для расчёта - 2 млн рублей, возврат до 260 тыс. рублей. Это лимит на человека, не на объект. Если брали жильё в ипотеку, дополнительно можно вернуть до 390 тыс. рублей с уплаченных банку процентов (лимит расходов - 3 млн). Итого в теории до 650 тысяч возврата на одного - но растянуто на годы: сколько НДФЛ заплатили за год, столько и вернут.
Социальные вычеты - на лечение и обучение. Общий лимит расходов - 150 000 рублей в год. Максимальный возврат - 19 500 рублей в год. Сюда входят: платные медицинские услуги, лекарства, обучение (своё или детей), страхование жизни, благотворительность. Дорогостоящее лечение идёт без лимита - по отдельному перечню Минздрава.
Стандартные вычеты на детей - ежемесячные. На первого ребёнка - 1 400 рублей в месяц, на второго - тоже 1 400, на третьего - 3 000. Родитель экономит на налоге 182 рубля в месяц с первого ребёнка - немного, но если детей три, заметнее. Лимит дохода нарастающим итогом - 450 000 рублей в год, после которого вычет не применяется.
Инвестиционный вычет по ИИС (индивидуальный инвестиционный счёт) - тоже доступен при наличии НДФЛ-доходов. С 2024 года действует ИИС-3 (ИИС тип А для новых счетов закрыт с 01.01.2024). По ИИС-3: возврат 13% от взноса, максимум с 400 000 рублей в год - до 52 000 рублей. Важно: вернут не больше, чем реально уплачено НДФЛ за год. Если зарплата небольшая - и возврат меньше. Операции с ценными бумагами внутри счёта не облагаются НДФЛ.
Итог простой: два человека с одинаковой зарплатой получают одинаковые права на все эти вычеты - неважно, есть у одного из них статус самозанятого или нет. Всё решает наличие уплаченного подоходного налога. Какой именно из перечисленных вычетов актуален - зависит от ситуации из таблицы выше.
Как оформить вычет: документы и способы подачи
Есть два способа. Выбор зависит от того, за какой период вы хотите вернуть налог.
Через работодателя - быстрый способ, работает только в текущем году. Вы получаете уведомление от ФНС о праве на вычет через личный кабинет на сайте налоговой, передаёте в бухгалтерию - и работодатель перестаёт удерживать НДФЛ с зарплаты до конца года. Декларации не нужно. Подходит для имущественного и социальных вычетов.
Через ФНС по декларации 3-НДФЛ - если нужно вернуть налог за прошлые годы. Декларация 3-НДФЛ подаётся за последние три года. Подать можно онлайн через личный кабинет налогоплательщика на сайте nalog.ru - всё заполняется пошагово, там же есть встроенный калькулятор расчёта суммы возврата.
Документы для оформления вычета:
- Справка 2-НДФЛ от работодателя - в личном кабинете ФНС она уже есть, работодатель предоставляет её самостоятельно
- Договор купли-продажи или ДДУ и выписка из ЕГРН - при имущественном вычете за покупку квартиры
- Кредитный договор и справка банка об уплаченных процентах - при вычете по ипотеке
- Чеки, квитанции, договоры - для социальных вычетов на лечение и обучение
- Договор с брокером и документы по взносам - для инвестиционного вычета по ИИС с ценными бумагами
Срок камеральной проверки декларации - до трёх месяцев, затем ещё месяц на перечисление денег. На практике при подаче через личный кабинет ФНС онлайн деньги нередко приходят за один-два месяца. Часть данных в декларации уже заполнена автоматически из справок работодателей. После подачи - просто ждать. Статус проверки виден в личном кабинете.
Важный момент: если декларация нужна только для получения вычета (не для декларирования дохода), срок подачи не ограничен - можно подать в любой день в течение трёх лет. Если продали имущество и обязаны задекларировать доход - срок фиксированный, до 30 апреля следующего года.
Что реально доступно самозанятому - главный итог
Три сценария из реальной жизни.
- Только НПД, без другого дохода. Налоговые вычеты по НДФЛ недоступны - нет базы. Единственная возможность, которую предоставляет государство в этом случае - бонус 10 000 рублей на уменьшение налога в приложении «Мой налог». Небольшая выгода, но работает автоматически.
- НПД плюс трудовой договор или другой доход с НДФЛ. Здесь уже можно использовать все стандартные вычеты - имущественный, социальный, стандартный на детей, инвестиционный. Пока есть белая зарплата или другой налогооблагаемый доход - право сохраняется. Это быстрый способ вернуть реальные деньги из бюджета.
- Через супруга. Если партнёр платит НДФЛ - семья сможет получить вычет через него за совместно купленное жильё или другие расходы. Многие об этой возможности просто не знают.
Самозанятость - не приговор и не тупик в части налогов. Главное понимать свою ситуацию: пока есть хоть один источник НДФЛ, все виды вычетов доступны. Для тех, кто ведёт бизнес только на НПД - бонус 10 000 рублей и ясная голова по поводу того, чего ждать не стоит.
Это мой личный опыт, не индивидуальная рекомендация. Я не финансовый советник - каждая ситуация индивидуальна, особенно если совмещаете режимы или есть вопросы по пенсии и страхованию. Полезная информация по смежным темам - читайте другие материалы на regionfinans.ru. Про налоги для ИП, вычеты за обучение детей и другие финансы для обычных людей. Если остались вопросы - задавайте в комментариях к статье.
Материал носит информационный характер. Налоговое законодательство регулярно меняется - уточняйте актуальные ставки и правила на официальном сайте ФНС (nalog.ru).
Список литературы
- ФНС России - Специальный налоговый режим для самозанятых граждан: Налог на профессиональный доход // npd.nalog.ru
- Налоговый кодекс РФ, глава 23, статьи 218-221 (стандартные, социальные, имущественные, профессиональные вычеты) // КонсультантПлюс
- Федеральный закон от 27.11.2018 N 422-ФЗ «О проведении эксперимента по установлению специального налогового режима Налог на профессиональный доход» // pravo.gov.ru
- Минфин РФ - письмо от 04.12.2020 N 03-04-07/106084 о праве самозанятых на налоговые вычеты по НДФЛ при наличии доходов, облагаемых по ставке 13% // КонсультантПлюс