Год назад коллега на работе показал мне уведомление из банка: «Откройте ИИС и получите 52 000 рублей обратно от государства». Я тогда подумал, что это очередная маркетинговая замануха, как те страховки, которые мне навязали при автокредите в 2015-м. Но коллега принёс распечатку из налоговой - реальные деньги, реальный возврат. Пришлось разобраться самому.
Меня зовут Лев Циммерман, я менеджер на машиностроительном заводе в Екатеринбурге. Не финансист, не банкир - просто человек с ипотекой, двумя детьми и стойким недоверием к банковским продуктам после того случая с машиной. В этой статье я расскажу, что такое инвестиционный вычет по ИИС, какие виды существуют, как их получить и на что обратить внимание до открытия счёта.
ИИС типа А возвращает до 52 000 рублей НДФЛ в год с каждых 400 000 рублей взноса - это не рекламный слоган, а норма Налогового кодекса.
Я не финансовый советник и не имею лицензий в этой области. Это мой личный опыт изучения темы, а не индивидуальная рекомендация. Перед открытием счёта проконсультируйтесь с квалифицированным специалистом.
Что такое инвестиционный вычет на ИИС
ИИС - это индивидуальный инвестиционный счёт, особый вид брокерского счёта с налоговой льготой от государства. Открыть его может любое физическое лицо - налоговый резидент РФ. Счёт открывает брокер или управляющая компания, у которых есть соответствующая лицензия.
Главное отличие ИИС от обычного брокерского счёта - налоговые привилегии. На обычном счёте вы платите НДФЛ с прибыли от продажи бумаг. На ИИС государство либо возвращает вам часть уплаченного налога, либо вообще освобождает доход от налогообложения. Это и называется инвестиционным налоговым вычетом.
Инвестор через ИИС получает доступ к тем же финансовым инструментам, что и на обычном брокерском счёте: акции, облигации, ETF, паи фондов. Но при этом государство фактически доплачивает за то, что вы выходите на рынок и инвестируете, а не держите деньги под матрасом.
Ограничение: у одного человека одновременно может быть только один ИИС старого типа (А или Б). Для нового формата - ИИС-3 - правила отличаются, об этом дальше.
Три вида инвестиционного вычета
Налоговый кодекс предусматривает три варианта инвестиционного вычета по ИИС. Два старых - тип А и тип Б - появились ещё при запуске ИИС. Третий - ИИС-3 - новый формат, который начал действовать с 2024 года.
| Тип | Суть | Лимит |
| Тип А (на взнос) | Возврат НДФЛ с суммы пополнения счёта | До 52 000 руб. в год (при ставке 13%) с взноса не более 400 000 руб. |
| Тип Б (на доход) | Освобождение прибыли от операций с ценными бумагами от НДФЛ | Без ограничений по сумме дохода |
| ИИС-3 | Совмещает вычет на взнос и вычет на доход одновременно | До 30 млн руб. освобождённого дохода; взнос - без ограничений |
Тип А подходит тем, кто платит НДФЛ с зарплаты и хочет получить живые деньги обратно уже в следующем году. Тип Б выгоден тем, кто рассчитывает на большой доход от торговли на рынке и хочет не платить налог с прибыли вообще. ИИС-3 - новый формат, который объединяет оба вычета, но требует более длительного срока владения счётом.
Старые ИИС типа А и Б закрыты для новых открытий с 2024 года. Те, кто уже имеет такие счета, продолжают пользоваться ими на прежних условиях. Новые счета открываются только в формате ИИС-3.
Как работает вычет на взнос (тип А)
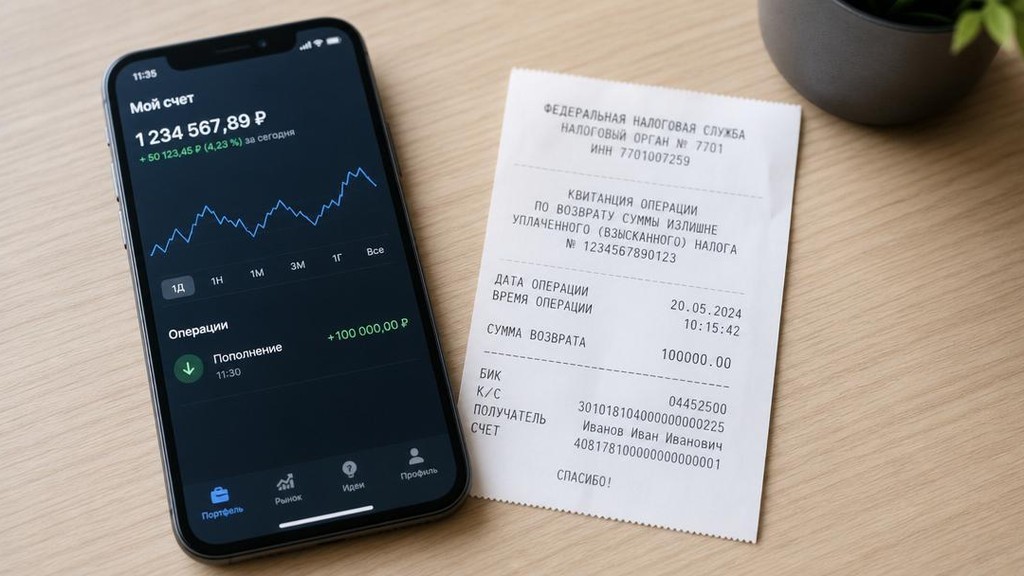
Механизм простой. Пополняешь ИИС в течение года - в следующем году подаёшь декларацию и получаешь возврат уплаченного НДФЛ. Размер возврата зависит от твоей налоговой ставки и суммы взноса. Важно: использовать вычет типа А можно ежегодно, пока счёт открыт.
Лимит для расчёта вычета - 400 000 рублей в год. Больше вносить можно, но вычет считается только с этой суммы. Вот что получается в зависимости от ставки:
- Ставка 13% - максимальный возврат 52 000 рублей в год (доходы до 2,4 млн)
- Ставка 15% - до 60 000 рублей (доходы от 2,4 до 5 млн в год)
- Ставка 18% - до 72 000 рублей (доходы от 5 до 20 млн в год)
- Ставка 20% - до 80 000 рублей (доходы от 20 до 50 млн в год)
- Ставка 22% - до 88 000 рублей (доходы свыше 50 млн в год)
Главное требование: за тот налоговый период, когда пополнял ИИС, у тебя должен быть уплаченный НДФЛ. Уровень зарплаты и ставка определяют сумму возврата. Нет налога с дохода - нечего возвращать. Поэтому тип А не подходит ИП и самозанятым, которые не платят НДФЛ.
Если хотите получить возврат за текущий год - позволяет это сделать пополнение счёта до 31 декабря. Я сам стал пополнять ИИС в декабре: так и взнос за год закрываешь, и до возврата ждать меньше.
Как работает вычет на доход (тип Б)
Тип Б работает иначе. Здесь государство не возвращает уплаченный налог, а освобождает от него вперёд. Вся прибыль от операций с ценными бумагами на ИИС - акции, облигации, паи фондов - при закрытии счёта налогом не облагается.
Вычет применяется один раз, при закрытии ИИС. Пока счёт открыт, брокер ничего не удерживает. Когда решаешь закрыть - подаёшь документы, и весь накопленный доход от сделок на бирже освобождается от НДФЛ.
Но тут есть ограничение, которое многие упускают. Вычет не распространяется на дивиденды и купонные выплаты по облигациям. С них налог удержат в любом случае, как с обычного дохода. Также под вычет не попадают операции с валютой.
Кому тип Б выгоднее всего:
- ИП и самозанятые - они не платят НДФЛ с основного дохода, возвращать нечего, зато освободить доходность от инвестиций очень выгодно
- Те, кто активно торгует и планирует большой доход от продажи акций и облигаций
- Те, кто ориентируется на рост активов, а не на текущие выплаты
Грубо говоря: если планируешь инвестировать агрессивно и ждёшь существенного дохода от самих сделок - тип Б может оказаться выгоднее, чем ежегодный возврат 52 000 рублей по типу А.
ИИС-3 - новые возможности с 2024 года
С января 2024 года брокеры начали открывать ИИС-3. Это новый формат, который совмещает оба предыдущих вычета сразу: и возврат НДФЛ на взносы, и освобождение дохода при закрытии. Звучит привлекательно, но есть условия.
Главное условие - минимальный срок владения. Он зависит от того, когда открыт счёт, и постепенно растёт:
| Год открытия ИИС-3 | Минимальный срок |
| 2024 | 5 лет |
| 2025 | 5 лет |
| 2026 | 5 лет |
| 2027 | 6 лет |
| 2028 | 7 лет |
| 2029 | 8 лет |
| 2030 | 9 лет |
| 2031 и позже | 10 лет |
Закрыть счёт раньше срока можно, но тогда теряешь все льготы и возвращаешь ранее полученные вычеты в бюджет. Исключение - тяжёлая болезнь: в этом случае разрешён частичный вывод средств без закрытия счёта и потери вычетов.
Ещё несколько деталей по ИИС-3:
- Можно открыть до трёх счетов одновременно у разных брокеров
- Государство страхует средства на ИИС-3 до 1,4 млн рублей - как банковский вклад
- Лимит взносов не ограничен законом, но брокеры могут устанавливать свои условия пополнения
Я сам пока держу старый ИИС типа А - открыл до 2024 года, он работает по прежним правилам до закрытия. ИИС-3 рассматриваю как вариант на следующий год: пять лет - срок реальный, страховка государства успокаивает.
Как получить инвестиционный вычет: документы и порядок
Когда я первый раз получал возврат по ИИС, думал, что придётся собирать кучу бумаг и стоять в очередях. Оказалось проще. Сейчас есть два способа подать на вычет типа А.
Упрощённый порядок. Брокер сам передаёт данные в налоговую службу. Вам нужно зайти в личный кабинет на сайте nalog.ru - там уже будет предзаполненное заявление. Подписываете онлайн, больше ничего не делаете. Никаких деклараций, никаких справок. Упрощённый порядок действует и для ИИС-3.
Стандартный порядок. Подаёте декларацию 3-НДФЛ плюс пакет документов:
- справка 2-НДФЛ от работодателя - подтверждает, что вы платили НДФЛ
- договор на ведение ИИС с брокером или банком
- отчёт брокера о зачислении средств на счёт
- заявление на возврат с реквизитами вашего банковского счёта
Подать можно через тот же личный кабинет на nalog.ru или через мобильное приложение ФНС. Все документы загружаются в электронном виде - ехать никуда не нужно.
По срокам: камеральная проверка декларации занимает до 3 месяцев, потом ещё до 1 месяца на перечисление денег. Итого ждать до 4 месяцев. Я получал примерно за 2,5 месяца.
Для вычета типа Б порядок другой - через ФНС ничего не подаётся. При закрытии счёта вы просто берёте у налоговой справку о том, что вычетом типа А не пользовались, и отдаёте брокеру. Брокер при выводе средств не удерживает налог с дохода от операций. Всё.
Что нужно знать до открытия ИИС
Несколько вещей, которые важно понять заранее - до того, как выбрать брокера, открыть счёт и внести деньги.
Один счёт на человека. Старые ИИС типа А и Б - только один на руках. Нельзя открыть два старых счёта и совмещать оба вычета. Если у вас уже открыт старый ИИС (до 2024 года), его можно держать параллельно с ИИС-3 - закон это допускает. Но открыть новый ИИС старого типа (А или Б) с 2024 года нельзя.
Досрочное закрытие - потеря всего. Если закрыть старый ИИС раньше трёх лет - придётся вернуть в бюджет все полученные вычеты плюс заплатить пени. Для ИИС-3 минимальный срок длиннее, и правило то же самое. Инвестор, который закрыл счёт на второй год, рискует уйти в минус относительно обычного брокерского счёта.
Тип вычета - практически навсегда. Технически выбор А или Б происходит при закрытии счёта или при первом применении вычета. Пока не воспользовались - можно передумать. Но в середине пути, когда вычет уже получен, изменить тип не выйдет. Выбирать нужно исходя из вашей ситуации: зависит от того, есть ли у вас доход, облагаемый НДФЛ, и какую доходность планируете получить от операций.
Лимит 400 тысяч рублей. Для расчёта вычета типа А учитываются только первые 400 000 рублей взноса в год - с суммы, превышающей этот лимит, ничего не вернут. Возвращать можно только то, что реально уплачено в виде НДФЛ за тот же год: если налог за год составил 40 000 рублей, больше 40 000 и не получить.
Право воспользоваться вычетом действует три года с момента уплаты налога. Если не подали декларацию за 2022 год - подать можно до конца 2025-го. Потом право сгорает.
Когда я разобрался в теме, понял: ИИС - это не страшно. Просто счёт с понятными правилами. Тип А подходит большинству - если есть официальный доход и уплаченный НДФЛ, возврат 52 000 рублей в год это реальные деньги, которые государство ждёт пока вы их заберёте. Тип Б имеет смысл, если НДФЛ нет или планируется активная торговля. ИИС-3 - для долгосрочных инвесторов, готовых к горизонту от пяти лет.
Это мой личный разбор темы, не инвестиционная рекомендация. Каждый случай индивидуален: ваша налоговая ситуация, горизонт и планируемая доходность могут изменить выбор. Считайте под свои цифры.
Другие материалы о налогах и личных финансах читайте на regionfinans.ru.
Список литературы
- ФНС России - Инвестиционные налоговые вычеты (статья 219.1 НК РФ) // nalog.gov.ru
- Федеральный закон от 22.04.1996 N 39-ФЗ «О рынке ценных бумаг», статья 10.2-1 // consultant.ru
- Федеральный закон от 08.08.2023 N 259-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации» // pravo.gov.ru, 2023
- Центральный банк Российской Федерации - Индивидуальные инвестиционные счета // cbr.ru