Несколько месяцев назад у меня освободились деньги - закрыл один из потребкредитов, и осталось около 100 тысяч рублей. Я сидел в приложении банка и смотрел на два варианта досрочного погашения по ипотеке: уменьшить срок или снизить платеж. Нажал "уменьшить платеж" почти на автомате - казалось, что меньший платеж - это всегда лучше. Потом открыл калькулятор, посчитал - и понял, что, скорее всего, выбрал менее выгодный вариант. Переплата при разных сценариях отличается на десятки тысяч рублей, а иногда на сотни.
Я Лев, веду этот блог не как финансист, а как человек с ипотекой и парой кредитов за плечами. В этой статье разберу: как механически работает досрочное погашение, что говорит закон, и главное - конкретные цифры по двум вариантам. Выбор зависит от вашей ситуации, и я покажу, от каких именно факторов.
При досрочном погашении кредита на 1 млн рублей под 15% на 5 лет с внесением 100 тысяч рублей - сокращение срока сэкономит на переплате примерно на 25 000-35 000 рублей больше, чем снижение ежемесячного платежа.
Я не финансовый советник и не имею лицензий в этой области. Это мой личный опыт и расчеты - не индивидуальная рекомендация. Цифры ниже - для типового аннуитетного кредита, ваш договор может отличаться.
Как работает досрочное погашение: закон и механизм
Когда я в 2015 году брал потребкредит на машину, банковский менеджер намекнул, что досрочное погашение "нежелательно" и "могут быть условия". Это была ложь или попытка запугать - не знаю, но я тогда поверил. Пять лет переплачивал по графику, хотя мог закрыть раньше. Потом разобрался: право на досрочное погашение без штрафов закреплено законом.
ФЗ-353 "О потребительском кредите", статья 11: заемщик вправе досрочно вернуть кредитору всю сумму или её часть в любой момент. Банк не вправе взимать комиссию за досрочное погашение - ни за частичное, ни за полное закрытие долга. Единственное условие - уведомить банк за 30 дней до даты погашения, если более короткий срок не прописан в договоре отдельно. На практике большинство банков сейчас сделали это через приложение: нажал кнопку, подтвердил - и это считается уведомлением.
Теперь механизм: как именно списываются деньги. Здесь важно понимать структуру аннуитетного платежа. Каждый месяц вы платите фиксированную сумму, но внутри она делится на две части: проценты, которые начисляются на актуальный остаток основного долга, и само тело долга. В начале срока большая часть платежа - это проценты, к концу - наоборот.
Когда вы вносите досрочный платеж, банк сначала списывает текущие начисленные проценты за прошедший период, а оставшуюся сумму направляет в погашение тела долга. То есть если вы внесли 100 тысяч рублей в середине месяца, часть уйдет на проценты за прошедшие дни, остаток - на основной долг. Дальше банк пересчитывает график: остаток долга стал меньше, и вот тут вы выбираете - снизить ежемесячный платеж или сократить срок кредита.
Важный момент про оформление досрочного погашения: всегда проверяйте условия своего договора. Некоторые банки устанавливают минимальную сумму частичного досрочного погашения (например, не менее одного ежемесячного платежа). Это законно - ограничение на размер, но не на само право. После того как досрочный платеж проведен, банк обязан выдать вам новый график платежей - требуйте его, сверяйте цифры.
Ставка процентов при этом не меняется - она зафиксирована в договоре. Меняется только база начисления: чем меньше остаток долга, тем меньше процентов начисляется каждый месяц. Именно здесь и прячется вся выгода досрочного погашения.
Уменьшить срок или снизить платеж: в чем разница на цифрах
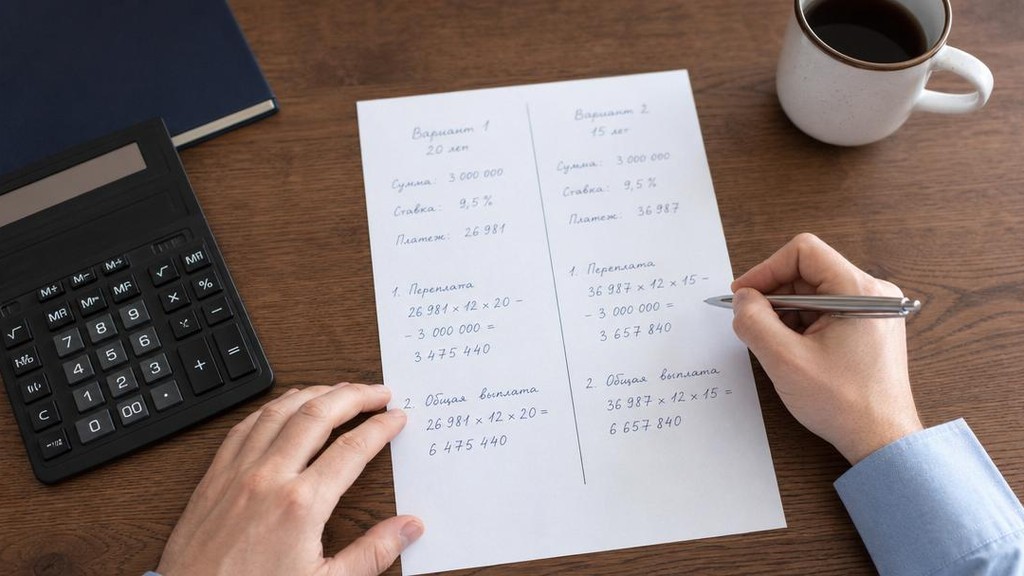
Давайте на конкретном примере - абстрактные рассуждения здесь не работают, нужны числа. Возьму близкие к реальным параметры: кредит 1 000 000 рублей, ставка 15% годовых, срок 5 лет (60 месяцев). Досрочный платеж - 100 000 рублей - вносится после 12-го ежемесячного платежа, то есть через год после оформления кредита.
Ежемесячный платеж по такому кредиту составит около 23 790 рублей. За год вы заплатите 285 480 рублей, из которых примерно 132 000 - проценты, остаток основного долга к концу 12-го месяца будет около 854 000 рублей. Вносим 100 000 рублей досрочно - остаток становится примерно 754 000 рублей. И вот тут банк спрашивает: что делать с этой разницей?
| Параметр | Уменьшить срок | Уменьшить платеж |
| Остаток долга после досрочного платежа | 754 000 руб. | 754 000 руб. |
| Ежемесячный платеж | 23 790 руб. (прежний) | ~18 900 руб. (новый, ниже) |
| Новый срок погашения | ~37 месяцев (вместо 48 оставшихся) | 48 месяцев (прежний период) |
| Переплата процентов после досрочки | ~129 000 руб. | ~155 000 руб. |
| Итоговая экономия на процентах | ~26 000 руб. больше | базовый вариант |
Цифры в таблице - расчетные, при аннуитетных платежах. Реальные значения зависят от конкретного банка и даты внесения досрочного платежа. Но пропорция сохраняется всегда: сокращение срока дает большую выгоду по переплате, чем снижение ежемесячного платежа при прочих равных условиях.
Почему так? Логика простая: когда вы сокращаете срок, высокий платеж продолжает быстро "есть" тело долга. Проценты начисляются на меньший остаток - и это происходит интенсивно. Когда снижаете платеж - вы растягиваете тот же остаток долга на прежний период, и процентных начислений суммарно получается больше.
Два варианта для разных жизненных ситуаций. Если у вас стабильный доход и текущий платеж комфортен - выбирайте сокращение срока. Это больший размер экономии на переплате и более быстрое закрытие долга. Если сейчас тяжело с деньгами, есть риск потери работы или планируете крупные расходы - снижение платежа дает подушку безопасности: ежемесячная нагрузка станет ниже, и в трудный месяц вам будет проще.
Я сам в итоге переделал тот досрочный платеж: позвонил в банк, объяснил ситуацию, они позволили переоформить на сокращение срока. Сэкономил примерно 22 000 рублей на итоговой переплате - это три похода в продуктовый для семьи из четырёх человек. Казалось бы, нажал не ту кнопку - а разница существенная.
Когда выгоднее сокращать срок, а когда - снижать платеж
Я долго думал, что универсальный ответ здесь невозможен. Но потом понял: ответ всё-таки есть, просто он зависит от конкретной ситуации заемщика. И прежде всего - от того, насколько стабильный у тебя доход и есть ли подушка безопасности.
Когда у меня был стабильный заработок на заводе и никаких крупных трат на горизонте, мне было комфортно сократить срок. Платеж оставался таким же, зато деньги реально переставали утекать в проценты. Но если бы в тот момент у меня была, допустим, ипотека и ещё один кредит - я бы, скорее всего, выбрал снижение платежа, чтобы снять нагрузку с ежемесячного бюджета.
Ещё один момент, который почти никто не учитывает: ставка по кредиту против доходности вклада. Если кредит у тебя под 9-10%, а накопительный счёт даёт 16-18% - математика говорит: не гаси досрочно, клади деньги на вклад. Это не значит, что так надо делать всегда, но этот расчёт реально решает вопрос в некоторых ситуациях.
| Ситуация заемщика | Рекомендованный вариант | Обоснование |
| Стабильный доход, есть финансовый резерв, низкая нагрузка | Сократить срок | Максимальная экономия на переплате, доход позволяет держать прежний платеж |
| Нестабильный доход, высокая нагрузка на бюджет | Снизить платеж | Снижается ежемесячная нагрузка, появляется финансовая подушка и защита при форс-мажоре |
| Ставка по кредиту ниже доходности вклада или инвестиций | Пересмотреть досрочное погашение | Деньги на накопительном счёте или в инвестициях принесут больше, чем экономия на процентах |
| Планируется рефинансирование | Снизить платеж или подождать | После рефинансирования условия изменятся - выгоднее управление долгом пересчитать заново |
| Скоро крупные расходы (ремонт, учёба, здоровье) | Снизить платеж | Высвобожденные деньги пойдут на необходимые расходы, а не в тело долга |
Страхование, кстати, тоже влияет на выбор. Если у тебя есть страховка, привязанная к остатку долга, - при сокращении срока страховой взнос пересчитывается быстрее в твою пользу. Мелочь, но учитывать стоит.
Аннуитет и дифференцированные платежи: как тип платежей влияет на выбор
Когда я брал первый потребкредит, я вообще не понимал разницы между аннуитетными и дифференцированными платежами. Подписал договор, начал платить - и только потом разобрался, почему в первый год почти весь платеж уходит в проценты, а тело долга почти не уменьшается.
При аннуитете сумма платежа каждый месяц одинаковая. Но внутри этого платежа соотношение процентов и тела долга сильно меняется. В начале срока почти всё составит проценты - иногда 80-90% от платежа. И только к концу срока в платеже преобладают выплаты по основному долгу. Если ты вносишь досрочный платеж в первые год-два - ты бьёшь именно по телу долга в тот момент, когда банк больше всего на тебе зарабатывает.
При дифференцированных платежах картина другая. Тело долга делится равными частями на весь период, а процентная часть каждый месяц уменьшается, потому что остаток долга становится меньше. Разница между стратегиями - сократить срок или снизить платеж - при таком способе менее драматична. Но первая половина срока всё равно выгоднее для досрочного погашения, чем вторая.
Как узнать свой тип? Зайди в договор или в мобильное приложение банка - там в разделе с графиком платежей это указано. Если все платежи в графике одинаковые - аннуитет. Если уменьшаются от месяца к месяцу - дифференцированные.
Вывод простой: при аннуитете досрочное погашение в первой половине срока условно "дороже" для банка и "дешевле" для тебя. Используй это.
В какой момент вносить досрочный платеж: тайминг имеет значение
Есть два уровня тайминга: в рамках всего срока кредита и в рамках одного месяца. Оба важны.
По сроку кредита - чем раньше ты вносишь досрочный платеж, тем больше экономишь. В первой половине срока остаток долга больше, значит, каждый рубль досрочного погашения обрезает больше будущих процентов. Если ты дотянул до последнего года из пяти - эффект будет минимальным. Ближе к концу срока почти весь оставшийся платеж - это уже тело долга, проценты там копеечные.
По месяцу - проценты начисляются ежедневно на остаток долга. Выгоднее вносить деньги в дату планового платежа или сразу после неё - тогда текущий период процентов уже закрыт, и следующий расчёт пойдет с уменьшенного остатка.
В большинстве банков сейчас всё через мобильное приложение: раздел «Мои кредиты» - выбрать кредит - «Досрочное погашение». Там же выбираешь - уменьшить платеж или сократить срок. Деньги должны быть на карте того же банка - тогда всё проходит онлайн за пару минут. Если счёт в другом банке - перевод через сервисы межбанка, но учти время зачисления: оно может составить день-два, закладывай это в расчёт даты.
Альтернативы досрочному погашению: когда деньги стоит направить иначе
Математика здесь простая. Если ставка по кредиту ниже, чем доходность вклада или накопительного счёта, - деньги выгоднее направить туда. Пример: потребительский кредит под 10% годовых, а вклады предлагают 17-18% годовых. 100 тыс рублей на вкладе принесут за год около 17 тыс рублей. Досрочное погашение на ту же сумму сэкономит примерно 10 тыс рублей. Разница - 7 тыс рублей в пользу вклада.
Ключевая ставка меняется, условия по вкладам меняются - пересматривай расчёт раз в несколько месяцев.
Если кредит оформлен 3-4 года назад по высокой ставке, а сейчас предложения на рынке лучше - рефинансирование может дать больше, чем досрочное погашение. Снижаешь ставку через рефинансирование, уменьшаешь итоговую переплату, а потом уже на сниженной ставке делаешь досрочные платежи.
Если нет запаса на 3-6 месяцев обычных расходов - досрочное погашение создаёт скрытый риск. Бюджет с закрытым кредитом, но без резерва - это бюджет без страховки. Сначала создай подушку, потом направляй остаток на досрочное погашение.
Как принять решение: практический алгоритм
- Определи тип платежей по договору. Аннуитет или дифференцированный - от этого зависит, на каком этапе срока досрочное погашение даст наибольшую выгоду. При аннуитете выгоднее в первой половине срока.
- Сравни ставку по кредиту со ставками по вкладам и накопительным счетам. Используй калькулятор. Разница в 5-7 процентных пунктов - уже повод подумать, куда направить свободные деньги.
- Оцени стабильность дохода. Стабильный - сокращение срока выгоднее. Нестабильный - снижение платежа дает комфортный запас каждый месяц.
- Убедись, что резервный фонд на 3-6 месяцев расходов есть. Без подушки любой форс-мажор превращает грамотное решение в проблему.
Я не финансист. Всё написанное - мой личный опыт и расчёты. Ваша ситуация может отличаться: другая ставка, другой тип кредита, другие условия по вкладам. Итог: если доход стабильный, ставка по кредиту выше ставки вклада и подушка есть - сокращай срок. Нагрузка высокая или доход нестабильный - снижай платёж.
Информация в статье носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед принятием решений по кредитам проконсультируйтесь с юристом или финансовым советником.
Список литературы
- Банк России - Взимание комиссии за досрочный возврат кредита // cbr.ru, 2023
- КонсультантПлюс - Федеральный закон от 21.12.2013 N 353-ФЗ "О потребительском кредите (займе)", Статья 11. Право заемщика на досрочный возврат потребительского кредита (займа) // consultant.ru
- КонсультантПлюс - ГК РФ Статья 810. Обязанность заемщика возвратить сумму займа // consultant.ru
- Редакция Банки.ру - Как лучше погасить кредит досрочно: уменьшить срок или сумму // banki.ru, 2025