Открыл онлайн-магазин за пять минут - «просто посмотреть». Закрыл через полчаса с тремя товарами в корзине и оплаченным заказом, который не планировал. Звучит знакомо? Со мной такое случалось не раз - особенно в период, когда мы с женой пытались сводить концы с концами под ипотечный платёж.
Меня зовут Лев Циммерман, веду этот блог о личных финансах - без розовых очков и красивых советов из учебников. В этой статье разберём, почему люди тратят деньги импульсивно, как маркетологи превращают это в систему и что реально помогает взять эмоции под контроль.
Импульсивные покупки - это не слабость характера. Это результат того, как устроен наш мозг и как работает современный маркетинг против нашего бюджета.
По разным оценкам, от 57 до 63% россиян регулярно совершают незапланированные покупки. То есть больше половины людей тратят деньги не потому, что им что-то нужно, а потому что что-то возникло - желание, настроение, триггер. В статье разберём механизм таких трат, конкретные приёмы, которые используют магазины, и способы остановиться до того, как деньги ушли. Что не входит: мы не касаемся кредитных карт как инструмента и не разбираем инвестиции - только про импульсивные траты и бюджет.
Почему мы покупаем, не думая: механизм импульсивной траты
Когда я в 2015 году брал кредит на машину, я был уверен, что принял взвешенное решение. Прикинул платежи, посмотрел несколько вариантов. Но если честно - решение «хочу эту машину» возникло ещё в автосалоне, когда я сел за руль. Всё остальное было уже попыткой это решение обосновать.
Психология давно это зафиксировала: импульсивная покупка вызвана эмоциональной реакцией, а не рациональной потребностью. Мозг принимает решение купить раньше, чем включается логика. Рациональное мышление подключается уже потом - и чаще всего просто оправдывает то, что эмоция уже решила.
В основе этого - дофамин. Многие думают, что это «гормон удовольствия от вещи». На самом деле дофамин выделяется при предвкушении покупки, а не от самой вещи. Пока ты листаешь карточки товаров, добавляешь в корзину, читаешь отзывы - мозг уже получает свой всплеск. После оплаты интерес быстро угасает. Это и объясняет, почему радость от новой вещи проходит так быстро - через день-два она просто стоит на полке, и непонятно, зачем вообще брал.
Важно понять, что запускает этот механизм. Триггеры делятся на внешние и внутренние. Внешние - реклама, распродажи, витрины. Внутренние - стресс, скука, тревога. По опросам, 77% импульсивных покупок люди совершают в хорошем настроении - праздник, премия, «порадовать себя». Но 21% - в плохом. И отдельная история: около 38% используют шопинг как способ справиться со стрессом. Заедают тревогу не едой, а новыми вещами. Мне это знакомо - когда на работе давление, рука сама тянется открыть маркетплейс.
Проблема не в том, что эти эмоции возникают. Они возникают у всех. Проблема в том, что мозг не успевает включить тормоз до того, как деньги ушли. Понять этот механизм - уже первый шаг к тому, чтобы не действовать на автопилоте.
Как маркетологи используют ваши эмоции
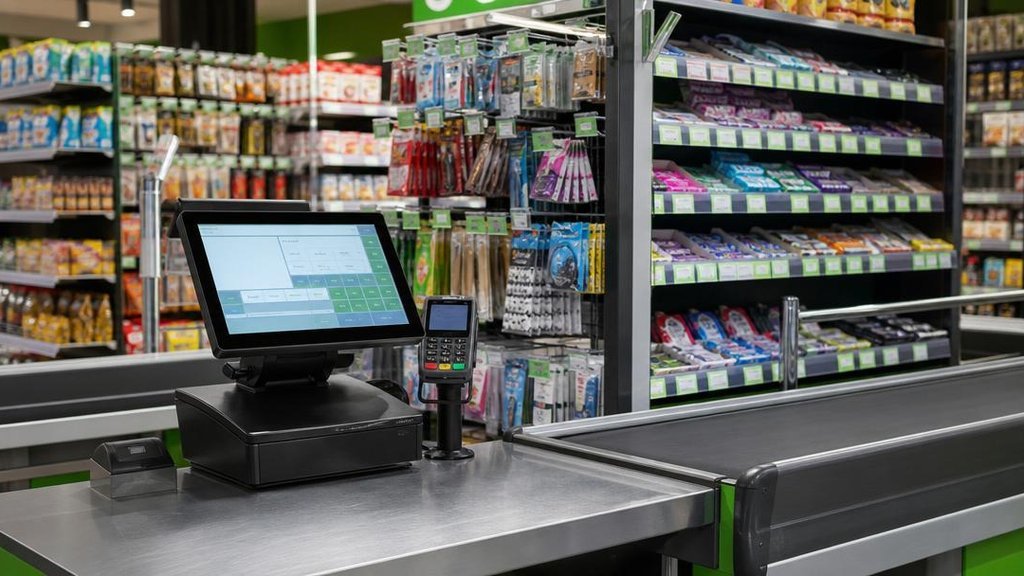
Если наш мозг уязвим к импульсам - маркетологи об этом знают. И выстраивают весь опыт покупки так, чтобы мы тратили больше и быстрее.
Начнём с офлайна. Товары у кассы - это не случайность. Жевательная резинка, шоколадки, батарейки, маленькие игрушки для детей. Всё рассчитано на то, что человек стоит в очереди, скучает, а кошелёк уже открыт. В торговом зале работают запахи - в продуктовых магазинах часто пахнет свежей выпечкой специально, это повышает продажи. Музыка в медленном темпе заставляет ходить медленнее и замечать больше товаров. Всё это - не случайные решения, а инструменты, которые создают нужное эмоциональное состояние.
Зелёные ценники со скидками работают на уровне рефлекса: мозг видит «было 2 490 - стало 1 790» и реагирует на «выгоду», даже если этот товар не нужен. Табличка «осталось 2 штуки» добавляет тревогу упустить. Это и есть FOMO-эффект (страх упустить выгоду, от англ. fear of missing out). Он заставляет воспринимать ограниченное предложение как срочную необходимость, хотя через неделю такой же товар появится снова.
В онлайне всё точнее. Если ты смотрел кроссовки - реклама этих кроссовок будет преследовать тебя в соцсетях, на новостных сайтах, в приложениях. Алгоритмы знают, что ты смотрел, и напоминают снова и снова. «Бесплатная доставка от 2 000 рублей» заставляет добирать товары, которые не нужны, чтобы не платить за доставку. Подарок к заказу, бесплатный кофе при покупке - всё это снижает психологический барьер перед тратой. Люди легче расстаются с деньгами, когда чувствуют, что получают что-то «сверху».
Рекламные приёмы, которые бьют точнее всего, апеллируют не к логике, а к эмоциям: «ты это заслужил», «порадуй себя», «не откладывай». Они попадают точно в момент усталости или хорошего настроения - именно тогда, когда защита ниже.
Хорошая новость: понимание этих приёмов уже снижает их силу. Когда видишь счётчик «осталось 3 штуки» и понимаешь, что это инструмент давления, а не реальная информация - реакция становится другой. Это не значит, что импульс исчезает. Но появляется пауза. А пауза - это уже много.
Как остановиться перед кассой: 5 рабочих способов
Знать о том, что маркетинг на тебя давит, - это уже хорошо. Но одного знания недостаточно. Нужны приёмы, которые работают в момент, когда рука уже тянется к товару.
Вот пять способов, которые мне помогли. Не все сразу - выберите то, что подойдёт вам.
1. Правило 24 часов. Если вещь не нужна прямо сейчас физически - отложить покупку на сутки. Положил в корзину, закрыл вкладку. За это время эмоциональное возбуждение успевает угаснуть. Практика показывает: правило 24 часов отсекает примерно половину таких покупок - просто потому что через день вещь уже не кажется такой необходимой. Я пользуюсь этим постоянно: если через сутки всё ещё хочу - тогда покупаю.
2. Перевести цену в рабочие часы. Этот приём переключает мышление с эмоционального на рациональное. Кофемашина за 8 000 рублей - это сколько часов моей работы? Примерно два рабочих дня. Пять минут такого расчёта - и предвкушение заметно остывает. Вопрос «стоит ли эта вещь двух дней работы?» включает другую часть мозга, которая умеет считать.
3. Наличные вместо карты. Психологически сложнее расстаться с купюрами, чем провести картой. Безналичная оплата буквально убирает физическое ощущение траты - деньги как будто не настоящие. Когда я беру в поход по магазинам конкретную сумму наличными и не беру карту, трачу стабильно меньше. Не радикальный метод, но рабочий.
4. Список покупок с суммами. Составить план перед походом в магазин - банальный совет, но он работает именно потому, что создаёт якорь. Не просто «купить продукты», а конкретный список с примерными ценами и итоговой суммой. Отклонение от списка становится осознанным решением, а не автоматическим действием.
5. Три вопроса перед кассой. Планировал ли я эту покупку? В каком эмоциональном состоянии сейчас нахожусь? Какую реальную потребность она закрывает? Найти ответы на эти три вопроса занимает 30 секунд. Если на первый ответ «нет» - это уже сигнал. Если второй ответ - «раздражён» или «скучаю» - это второй сигнал. Дальше решать вам, но уже осознанно, а не на автопилоте.
Бюджет как защита от импульсивных трат
Методы перед кассой помогают в конкретной ситуации. Но если импульсивные траты - регулярная история, нужна система. Для меня такой системой стал метод 50/30/20.
Суть простая: делите доход на три части. 50% - на необходимые расходы, 30% - на желания и удовольствия, 20% - на накопления и резерв. Метод 50/30/20 распределяет бюджет так, что ни одна категория не пожирает другую и снижает риск бесконтрольных трат - потому что у каждого рубля есть заранее назначенная роль.
| Категория | Доля бюджета | Пример при з/п 60 000 руб. |
| Необходимые расходы (ипотека, ЖКХ, еда, транспорт) | 50% | 30 000 руб. |
| Желания и удовольствия (кафе, одежда, развлечения, спонтанные покупки) | 30% | 18 000 руб. |
| Накопления и резерв (вклад, подушка безопасности, цели) | 20% | 12 000 руб. |
Момент, который я понял не сразу: 30% на желания - это не слабость и не провал. Это легальный бюджет на спонтанные траты. Когда есть конкретная сумма, которую можно потратить без чувства вины, пропадает желание «нарушить запрет» - потому что никакого запрета нет. Жёсткий контроль без такого клапана работает как диета без единого послабления: рано или поздно срыв и ещё большая трата, чем планировалась.
Практически это работает так: в мобильном приложении банка можно установить лимит расходов по категории через настройки карты - это ограничивает спонтанные траты технически, не только силой воли. Накопительный счёт для конкретной цели (например, на отпуск или ремонт) делает абстрактную «подушку» чем-то реальным: деньги уходят туда автоматически в начале месяца, до того как их можно случайно потратить.
Ещё один инструмент - дневник покупок. Достаточно фиксировать каждую трату за месяц, чтобы выявить личные триггеры: в какие дни, в каком настроении, после каких событий деньги утекают быстрее. Один месяц такого дневника даёт больше понимания о себе, чем любая статья - в том числе эта.
Что делать, если импульсивные траты уже вышли из-под контроля
Я пишу эту статью как человек с личным опытом контроля над собственными расходами, а не как специалист. Но есть вещи, про которые, мне кажется, важно сказать прямо.
Большинство людей делают импульсивные покупки время от времени - это нормально. Но у 1-8% людей речь идёт не о привычке, а о поведенческой зависимости - компульсивном расстройстве, при котором покупки перестают быть выбором и становятся способом справляться с тревогой или болью. Это уже история, с которой нужна помощь специалиста, а не очередной список лайфхаков.
Признаки, что ситуация вышла за рамки привычки: вы скрываете покупки от близких или врёте о потраченных суммах; покупки временно облегчают тревогу, но потом становится хуже; накопились долги, которые растут, а не уменьшаются; вы пробовали останавливаться, но не получилось.
Если что-то из этого - про вас, есть конкретные шаги. Самозапрет на кредиты можно оформить через Госуслуги - это технический барьер, который закрывает возможность брать новые займы в моменте импульса. Импульсивные покупки в кредит - это отдельная опасная история: они ведут к накоплению долгов, которые потом очень трудно разобрать. Консультация психолога, специализирующегося на поведенческих зависимостях, - не признак слабости, а разумный шаг, если остановиться самому не получается.
Отписка от рекламных рассылок и удаление приложений маркетплейсов с телефона устраняет внешние триггеры - это не решит глубинную проблему, но снизит частоту ситуаций, в которых нужно сопротивляться.
Я сам прошёл через период, когда онлайн-шопинг стал привычным способом переключаться от стресса на работе. Не дошло до долгов, но несколько месяцев я тратил явно лишнего - вещи, которые мне были не нужны. Помогло понимание механизма: не самокритика («я безвольный»), а честный взгляд на то, что именно происходит и почему. Это понимание - главное, что я хотел передать в этой статье.
Всё, что здесь написано, - мой личный опыт и то, что я нашёл полезным для себя. Статья носит информационный характер и не является финансовой или психологической консультацией. У каждого своя ситуация, и то, что сработало у меня, может работать иначе у вас.
Список литературы
- ВЦИОМ - Импульсивные покупки: где, как и зачем? Аналитический обзор. wciom.ru, 2025.
- Банк России / Финансовая культура - Разумное потребление: тратим с умом. fincult.info (официальный просветительский ресурс Банка России).
- Котова Е.С., Микляева А.В. Эмоциональная регуляция потребительского поведения: роль аффекта в принятии решений о покупке // Российский психологический журнал. 2020. Т. 17. №1.
- Forbes Russia - Шопинг-терапия: почему покупки могут работать как антистресс. Forbes Life, forbes.ru.