Помню, как в 2015-м стоял у банкомата и думал: ну вот, машина сломалась, 40 000 рублей - и где их взять прямо сейчас? Взял потребкредит. Через год понял, что заплатил за эти 40 тысяч почти 60. С тех пор я, Лев Циммерман, веду этот блог - не потому что финансист, а потому что один раз крепко обжёгся и не хочу повторять.
По данным FinExpertiza, около 70% россиян не имеют сбережений на чёрный день. Я долго был в этих 70%. И каждый форс-мажор - болезнь, поломка, увольнение - превращался в очередной кредит.
Финансовая подушка безопасности - это деньги, отложенные заранее, чтобы любой форс-мажор не превращался в долговую яму.
В этой статье - без воды. Что такое финансовая подушка и зачем она реально нужна, как рассчитать нужную сумму под свою ситуацию, где хранить деньги и как начать откладывать, если кажется, что не из чего. Всё на конкретных цифрах, без общих слов.
Пишу как обычный человек без финансового образования и без профессиональных лицензий - не как эксперт с дипломом, а как практик с опытом собственных ошибок. Материал носит информационный характер и не является индивидуальной рекомендацией.
Что такое финансовая подушка и зачем она нужна
Финансовая подушка - это резерв денег, которые ты не трогаешь, пока всё идёт нормально. Не инвестиции, не накопления на отпуск, не «отложил и забыл». Конкретная сумма, которая лежит в стороне и ждёт своего часа. Её задача - защита от ситуаций, когда деньги нужны срочно, а взять их неоткуда.
Когда объясняю это друзьям, привожу три сценария из жизни - и все три я видел либо на себе, либо на людях рядом.
Потеря работы. По данным FinExpertiza за 2021 год, поиск новой работы занимает в среднем 6 месяцев и 27 дней. Почти семь месяцев без привычного дохода. Без подушки безопасности уже через месяц начнётся паника: чем платить за квартиру, ипотеку, еду? Подушка даёт время искать нормальную работу, а не соглашаться на первое попавшееся из страха.
Болезнь или травма. Больничный в России - это не полная зарплата. Плюс платные анализы, лекарства, иногда операция. Без резерва любая серьёзная болезнь - это либо кредит, либо звонки родственникам с просьбой занять.
Крупная поломка. Холодильник, стиральная машина, автомобиль - всё это ломается в самый неподходящий момент. У меня так было с машиной. Не было резерва - взял кредит - переплатил 20 тысяч сверху. Классический случай, когда отсутствие подушки стоит дороже самой поломки.
Подушка безопасности - это не про жадность и не про «откладывать на старость». Это про то, что любой кризис - большой или маленький - можно пройти без долгов. Без резерва даже небольшой форс-мажор запускает цепочку: кредит - проценты - меньше денег каждый месяц - снова нет резерва. Подушка разрывает эту цепочку.
Какой должна быть сумма: считаем под себя
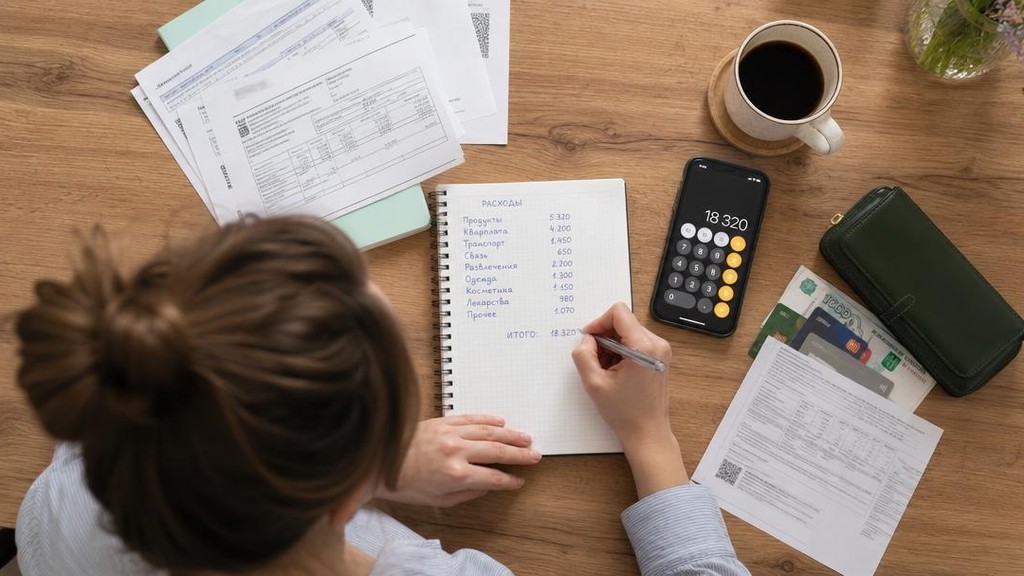
Главная ошибка, которую я раньше делал, - считал подушку от дохода. Думал: «надо отложить три зарплаты». Неправильно. Финансовая подушка измеряется в месяцах обязательных расходов, а не доходов. Логика простая: когда случается форс-мажор, тебе нужно закрывать не доход, а конкретные обязательства - еда, аренда или ипотека, коммуналка, кредиты.
Формула для расчёта: подушка = N × ежемесячные обязательные расходы.
Рекомендуемый размер - 3-6 месяцев таких расходов. Но «сколько именно» зависит от твоей ситуации. Чтобы определить свой минимальный уровень, смотри на два параметра: стабильность дохода и количество иждивенцев.
Мой пример: обязательные расходы нашей семьи - примерно 60 000 рублей в месяц (ипотека 22 000, еда 18 000, коммуналка + связь 8 000, кредит на машину 12 000). Ипотечные платежи входят в расчёт - это обязательство, которое никуда не денется. Четыре месяца запаса - это 240 000 рублей. Вот моя комфортная цель.
| Кто | Рекомендуемый запас | Почему |
| Наёмный работник без иждивенцев, нет ипотеки | 3 месяца расходов | Стабильный доход, минимальные обязательства - проще найти новую работу и закрыть расходы |
| Семья с детьми, есть ипотека | 4-6 месяцев расходов | Высокие обязательные расходы, дети - непредвиденные траты на здоровье и учёбу |
| Фрилансер или ИП | 8-12 месяцев расходов | Нестабильность дохода: месяц без заказов - уже кризис, нужен больший резерв |
| Один кормилец в семье | 6 месяцев расходов | Весь доход на одном человеке - риск выше, запас должен покрыть поиск работы |
Чтобы рассчитать свою сумму: выпиши все обязательные расходы за месяц (аренда или ипотека, еда, коммуналка, кредиты, транспорт, связь) и умножь на нужное количество месяцев из таблицы. Это и есть твоя цель. Не зарплаты, не дохода - именно обязательных расходов, тех денег, которые уходят в любом случае.
С чего начать: первые шаги без стресса
Самый частый аргумент, который я слышу и сам себе говорил: «нет денег, чтобы откладывать». Понимаю. Но вот в чём штука - копить можно начать с любой суммы, даже с 500 рублей. Лучшие времена не придут сами.
Вот алгоритм из четырёх шагов, который я применял сам и который работает без стресса и надрыва.
Шаг 1: Поставь цель в конкретных деньгах и сроке. Не «хочу подушку», а «хочу 240 000 рублей за 24 месяца». Цель должна быть числом. Только тогда понятно, сколько откладывать каждый месяц - в этом примере 10 000 рублей.
Шаг 2: Найди 10% в своём бюджете. Посмотри на расходы за прошлый месяц - кафе, подписки, спонтанные покупки. У большинства там легко находится 5-10% зарплаты. Если совсем туго - начни с 5%, но начни. Формировать привычку важнее, чем откладывать «правильную» сумму.
Шаг 3: Открой отдельный счёт. Не смешивай деньги подушки с текущими расходами. Отдельный счёт создаёт психологическую границу: эти деньги «не мои» для трат, они лежат отдельно и я их не трогаю.
Шаг 4: Автоматизируй перевод в день зарплаты. Настрой автоматический перевод нужной суммы на накопительный счёт сразу после поступления зарплаты. Именно автоматический - не «переведу потом, когда останется». Остатка не будет. Сначала откладываешь, потом тратишь, не наоборот.
Даже 1 000 рублей в месяц - это старт. За год это 12 000. Плюс проценты. Плюс войдёт в привычку, и через несколько месяцев захочется увеличить сумму. Я так и делал: начинал с небольшой суммы, потом постепенно поднимал. Регулярные отчисления важнее большого разового взноса.
Где хранить: инструменты для разных ситуаций
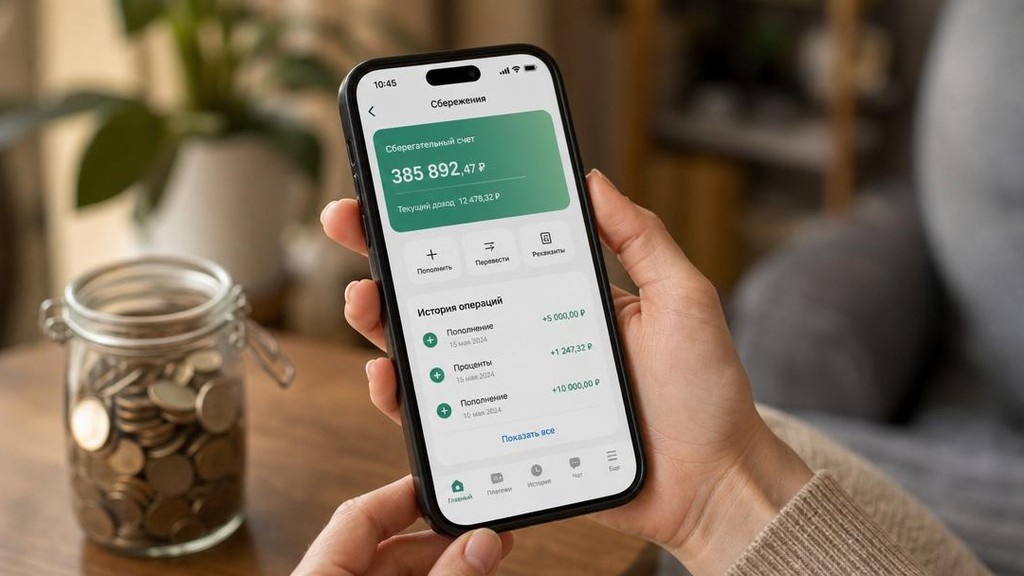
Когда деньги начали откладываться, возникает следующий вопрос - куда их класть. Главный принцип: подушка безопасности - это не инвестиции. Её задача не заработать, а сохранить и обеспечить быстрый доступ в любой момент. Отсюда и выбор инструментов.
Накопительный счёт - лучший вариант для большей части подушки. Пополняешь в любое время, снимаешь деньги без потери накопленных процентов, доступ круглосуточно через мобильное приложение. Ставка обычно немного ниже, чем у вкладов, но зато нет ограничений по снятию. Именно такой счёт я использую для основной части своей подушки.
Вклад с пополнением и частичным снятием. Если банк предлагает заметно более высокую ставку - можно рассмотреть, но только при условии, что вклад позволяет пополнять и снимать без закрытия. Банковский вклад без возможности досрочного снятия - не подходит для подушки. Заморозишь деньги в самый нужный момент.
Небольшая часть наличными - 10-15% от резерва. На случай, если системы дали сбой: банк не работает, интернет отключили, банкомат сломан. Больше держать наличными не стоит - инфляция съедает, а хранить дома небезопасно.
Что точно не подходит: ценные бумаги и криптовалюта из-за волатильности и низкой ликвидности в нужный момент. Акции могут упасть на 30-40% именно тогда, когда срочно нужны деньги. Это отдельная история про инвестиции, после того как подушка уже есть.
Момент про надёжность: система страхования вкладов (АСВ) защищает до 1,4 млн рублей на человека в одном банке. Если подушка больше - лучше выбрать два разных надёжных банка и открыть счёт в каждом, чтобы держать сбережения в пределах страховой суммы в каждом.
Как копить быстрее: практические приёмы
Стандартный темп - откладывать 10% дохода ежемесячно - позволяет сформировать подушку примерно за 2-3 года. Но иногда хочется ускориться, особенно на старте. Вот три реальных способа, которые я сам использовал и которые не требуют второй работы.
Налоговый вычет - реальный разовый источник пополнения. Если официально трудоустроены и платите НДФЛ, то имеете право на возврат части налогов - за лечение, обучение, покупку жилья. Суммы реальные: от 15 000 до 52 000 рублей и выше в зависимости от ситуации. Многие просто не знают об этом или откладывают оформление. Я оформил вычет за платное лечение зубов и получил 7 800 рублей - сразу отправил на накопительный счёт. Это работающий инструмент, а не фантастика.
Продажа ненужных вещей. Велосипед в кладовке, старый телефон, одежда, которую не носите. Разовый, но быстрый способ получить дополнительный источник пополнения подушки в самом начале пути. У меня набралось около 12 000 рублей с первой уборки - хороший старт, который сразу создаёт ощущение движения.
Перенаправить случайные поступления. Премия, кешбэк с карты, остаток бюджета на конец месяца - всё это по умолчанию исчезает на текущие расходы. Установите правило: любые «незапланированные» деньги идут на накопления. Не все, но хотя бы половину. Накопления тогда растут заметно быстрее.
Антисовет: не вкладывайте будущую подушку в акции или другие инструменты ради более высокой доходности, пока подушка не сформирована. Человек думает «пусть деньги работают», а рынок падает именно когда случается форс-мажор. Инвестиции строятся поверх готовой подушки, а не вместо неё. Сохранность важнее доходности.
Подушка безопасности - это не копилка на отпуск и не резерв для спонтанных покупок. Видел, как люди тратили отложенные деньги на новый телевизор или поездку к родственникам, а потом в реальный форс-мажор шли в банк. Смысл подушки - предотвращать необходимость брать кредиты при экстренных ситуациях, не раньше и не позже.
Три случая, когда подушку можно и нужно использовать:
- Потеря работы или временная нетрудоспособность. Пока ищешь новое место или восстанавливаешься после болезни - живёшь на подушку, не влезаешь в долг.
- Лечение, которое нельзя отложить. Не плановая косметология, а реальная медицинская необходимость - операция, срочная госпитализация.
- Аварийный ремонт жилья или машины. Прорвало трубу, сломалась система отопления в январе - это экстренный случай, не «хочу обновить кухню».
Если потратил - не паникуй. Потраченная подушка - это не провал. Именно ради этого её и формировал. После того как ситуация стабилизировалась, восстановление подушки становится финансовым приоритетом номер один - раньше любых необязательных трат, раньше новых крупных покупок в рассрочку, раньше досрочного погашения потребкредита (если ставка терпимая).
В период восстановления срезаю всё необязательное: кафе, подписки, спонтанные покупки. Не навсегда - только пока счёт не вернётся к нужной отметке. Обычно это 3-6 месяцев при дисциплинированном подходе.
И последнее: знание того, что подушка есть, снимает постоянный фоновый стресс. Психологическая стабильность - один из главных эффектов наличия финансовой подушки. Есть запас - не соглашаешься на плохую работу из страха, не берёшь первый попавшийся кредит на невыгодных условиях.
Конкретный план на первые 30 дней
Теория без действия бесполезна. Вот чек-лист - конкретные шаги, которые можно сделать в ближайший месяц, не откладывая.
Шаг 1. Посчитай обязательные расходы семьи. Запиши всё, без чего нельзя: еда, коммуналка, ипотека или аренда, проезд, связь. Только реальные цифры. Возьми выписку с карты за последние два месяца и сложи.
Шаг 2. Поставь цель в рублях. Умножь сумму обязательных расходов на нужное тебе число месяцев - минимум три, оптимально шесть. Запиши конкретную цифру. Не «хочу накопить побольше», а «цель - 180 000 рублей к такому-то времени».
Шаг 3. Открой отдельный накопительный счёт. В том же банке, где зарплата, - для удобства перевода. Этот счёт не должен быть привязан к карте, которую носишь в кармане. Физическое отделение средств работает.
Шаг 4. Настрой автоперевод. В день получения зарплаты - автоматический перевод 10% на накопительный счёт. Не «переведу когда останется», а именно автомат в первый день. Бюджет на месяц строишь из того, что осталось после перевода.
Первый перевод - даже если это 500 рублей - важнее, чем его размер. Подушка начинается не с большой суммы, а с того момента, когда начал откладывать системно.
Всё, что написано выше - мой личный опыт управления семейными финансами. Я не финансовый советник, не имею лицензий и не претендую на универсальность. То, что сработало у меня с нашими расходами и зарплатой в Екатеринбурге, может потребовать корректировки под твою ситуацию. Считай сам, проверяй цифры, не доверяй никому на слово - в том числе мне.
Список литературы
- Банк России - «Как создать финансовую подушку безопасности» // fincult.info (проект ЦБ РФ «Финансовая культура»), 2023
- FinExpertiza - «Среднее время поиска работы в России» // FinExpertiza.ru, 2021
- Агентство по страхованию вкладов (АСВ) - «О системе страхования вкладов» // asv.org.ru, 2024
- РБК - «Сколько россиян имеют финансовую подушку безопасности» // rbc.ru, 2023