Помню, как стоял у кассы с умной колонкой в руках - «сегодня последний день скидки» светилось на ценнике. Дома поставил на полку, включил пару раз, и она пылится там до сих пор. Две тысячи рублей. Не то чтобы больших денег, но осадок остался: зачем брал?
Меня зовут Лев, я работаю менеджером на заводе в Екатеринбурге. У меня ипотека, потребкредит, жена, двое детей - и каждый месяц я честно пытаюсь понять, куда уходят деньги. Экономического образования нет, финансовым советником не работал. Зато в 2015-м влетел на кредит с навязанными страховками - и с тех пор разбираюсь сам, иногда методом дорогостоящих ошибок.
Долгое время думал: проблема во мне. Слабый характер, нет силы воли, люблю тратить. Но когда начал читать про то, как вообще работает мозг - оказалось, дело не в характере. Дело в биохимии, в маркетинге, в привычках, которые формируются годами. Ненужные покупки - это не про расточительность. Это про то, что именно мы покупаем вместо вещей.
Желание купить что-то ненужное - это почти всегда сигнал о каком-то внутреннем состоянии: усталости, тревоге, скуке или страхе. Понять этот сигнал важнее, чем просто «держать себя в руках».
В этом тексте - не про бюджеты и таблицы доходов-расходов (это отдельная история). Здесь про механику: почему мозг толкает нас на покупки, которые нам не нужны, как маркетинг это использует и что реально помогает остановиться. Без советов «просто не ходите в магазины» и без осуждения. Сам через всё это прошёл.
Почему мозг толкает нас на ненужные покупки
Я долго думал, что покупаю импульсивно из-за усталости или плохого настроения. Отчасти так и есть - но причина глубже. По данным нейроэкономистов, дофамин - нейромедиатор удовольствия - выделяется не тогда, когда вы уже держите покупку в руках, а в процессе поиска и ожидания. Пока листаешь маркетплейс, смотришь обзоры, добавляешь в корзину - мозг уже получает своё ощущение. Сама вещь оказывается разочарованием.
Есть ещё один момент, который меня поразил: островковая доля мозга, которая отвечает за физическую боль, активируется и при трате денег. Мозг буквально воспринимает расставание с деньгами как что-то болезненное. Но безналичная оплата снижает это ощущение - карта или телефон не дают такого «укола», как купюры. Именно поэтому картой тратишь легче, чем наличными.
Реклама и скидки работают на тот же механизм. «Только сегодня», «осталось 3 штуки», «-40%» - это не информация, это эмоциональные триггеры. Они переключают мозг с рационального режима на автопилот. Социальная составляющая усиливает эффект: видишь, что другие берут - и давление нарастает. В таком состоянии «хочу» и «нужно» сливаются в одно.
Нет слабого характера - есть биохимия и среда, заточенная под то, чтобы вы купили.
Что на самом деле вы покупаете вместо вещей
Когда я разобрался с дофамином, следующий вопрос был: почему именно сейчас? Почему в одни дни я спокойно прохожу мимо распродажи, а в другие - беру что попало?
Оказалось, что импульсивные покупки почти всегда привязаны к конкретным эмоциональным триггерам. Я не покупаю вещь - я пытаюсь купить избавление от каких-то негативных переживаний или почувствовать себя лучше прямо сейчас. Это не слабость, это поведение, которое мозг выучил как быстрый способ получить удовлетворение.
Страх упустить выгоду - отдельная история. Когда маркетплейс присылает пуш «последний шанс», это удар прямо по тревоге. Не хочется остаться без выгоды, без того, что есть у людей вокруг. Причины таких реакций часто уходят корнями глубже, чем кажется - иногда к детскому дефициту или привычке самовознаграждаться через вещи.
Понять свой триггер - это уже половина работы. Понаблюдайте за собой: в какой момент возникает желание что-то купить, что происходило перед этим, как вы себя чувствовали. Вот основные паттерны:
| Триггер | Что происходит | Чем заменить |
| Стресс и тревога | Покупка даёт ощущение контроля и быстрое удовольствие | Прогулка, звонок другу, 10 минут без телефона |
| Скука и рутина | Шопинг заменяет новизну и эмоции | Смена деятельности, хобби, физическая нагрузка |
| Самовознаграждение | «Я заслужил» - оправдание после усилий или лишений | Нематериальная награда: кино, ужин, отдых |
| Страх упустить выгоду | Давление скидок и социальное сравнение | Пауза 24 часа перед решением |
Как маркетинг управляет вашими решениями
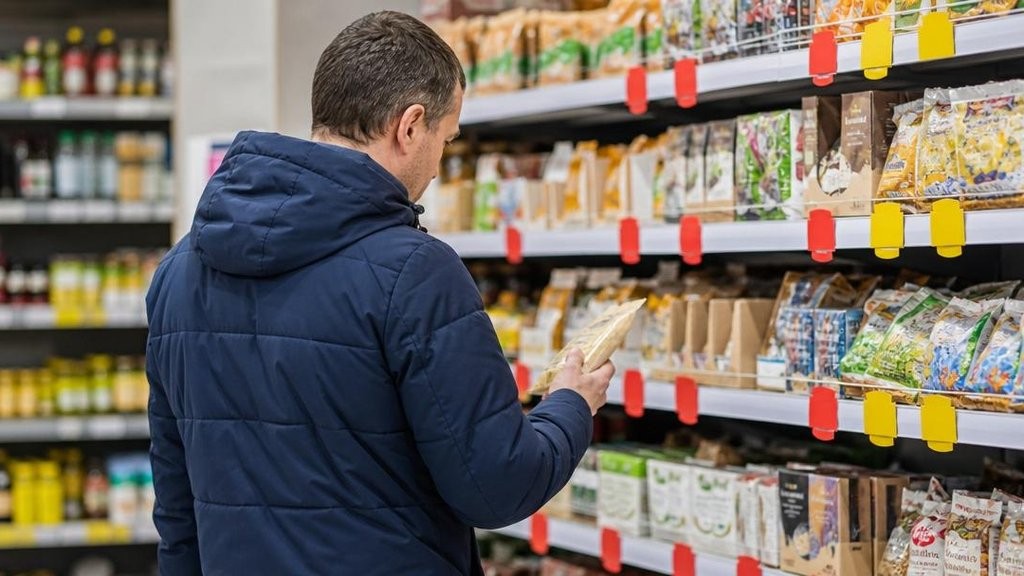
Пару лет назад я зашёл в супермаркет за хлебом и молоком. Вышел с пакетом на 1 400 рублей. Хлеб и молоко там были. Но ещё - чипсы со скидкой 40%, упаковка кофе с жёлтым ценником и крем для рук, который лежал прямо у кассы.
Это не случайность. Это мерчандайзинг - система, которая использует запахи, звуки и расположение товаров для увеличения покупок. Свежая выпечка у входа - чтобы вы проголодались. Молоко в дальнем углу - чтобы прошли весь зал. Шоколадки у кассы - чтобы взяли в момент, когда нечего делать.
В интернете то же самое, но агрессивнее. Маркетплейсы отправляют push-уведомления именно в вечерние часы, когда вы устали и слабее сопротивляетесь соблазну. Приложение помнит, что вы смотрели три дня назад, и показывает это снова - со скидкой, с таймером, с пометкой «последний размер».
Распродажи типа «11.11» или «Чёрная пятница» - отдельная история. Спонтанные траты в такие дни превышают запланированные покупки: магазин заранее поднимает цену, потом делает «скидку» до исходной. В итоге тратишь больше, чем планировал, на товары, которых не хотел.
Кредитные карты и рассрочка усиливают эффект. Когда платишь «потом и по 2 000 в месяц», мозг не регистрирует трату как боль. Подписка работает так же - 299 рублей в месяц звучат незначительно, но 12 подписок - это уже 3 600 рублей в год на то, чем пользуешься раз в квартал.
Пять правил, которые реально работают
Я пробовал «просто быть сознательнее». Не работает. Работают конкретные механики, которые убирают точку принятия решения или меняют её условия. Вот что у меня прижилось.
1. Правило 24 часов. Любую незапланированную покупку дороже 1 000 рублей - отложить на сутки. Добавил в корзину, закрыл вкладку, вернулся завтра. По моему опыту, примерно 70% «нужных» вещей за ночь перестают быть нужными. Это способ перестать принимать решения на эмоциональном топливе.
2. Список заранее. Я пишу список покупок на неделю в воскресенье. В магазин - только со списком, только по нему. Заранее составленный список сокращает незапланированные траты на порядок. Попробуйте несколько недель подряд - разница в бюджете будет заметна.
3. Удалите приложения маркетплейсов. Это снижает частоту импульсивных покупок просто потому, что убирает точку входа. Если нужно что-то купить - зайду через браузер, это уже усилие. Push-уведомлений нет - нет и соблазна кликнуть.
4. Ведите дневник трат. Я веду его в заметках телефона: что купил, зачем, как себя чувствовал в тот момент. Это помогает выявить паттерны и триггеры лишних трат. Через месяц сами увидите, когда и почему уходят деньги.
5. Переведите цену в часы. Перевод стоимости товара в рабочие часы повышает осознанность. Я получаю на руки примерно 220 рублей в час. Кофемашина за 15 000 - это 68 часов работы. Пауза на такой подсчёт помогает контролировать покупки лучше любой мотивационной речи. Используйте этот метод хотя бы первые минут пять при каждой незапланированной трате.
Как поставить финансовую цель и не сорваться
Я долго копил «вообще» - просто откладывал остатки с зарплаты в конце месяца. Накопленного, как правило, не было. Всё изменилось, когда появилась конкретная цель: отпуск в Калининграде, 80 000 рублей, через 8 месяцев. Конкретная финансовая цель с дедлайном повышает мотивацию отказываться от лишних трат - потому что каждый отказ становится понятным шагом к чему-то реальному.
Финансовая подушка - отдельный разговор. Она уменьшает тревогу и страх, которые провоцируют компенсаторные покупки. Когда на счёте есть запас на три месяца расходов, импульс «купи это прямо сейчас» перестаёт работать. Знаешь, что возможности будут, и тревогу не нужно глушить шопингом.
Два метода бюджетирования, которые реально применимы без экономического образования:
| Метод | Суть | Кому подходит |
| 50/30/20 | Метод 50/30/20 делит доход: 50% на обязательные расходы, 30% на желания, 20% на накопления и сбережения. Считается от суммы на руки. | Тем, кто только начинает считать деньги и хочет простую структуру |
| 4 конверта | Метод «4 конвертов» делит недельный бюджет на равные части. Вычти обязательные расходы и накопления, остаток раздели на 4 недели. | Тем, кто теряет контроль к середине месяца |
Оба метода предполагают одно: откладывать нужно в начале месяца, сразу после зарплаты, а не из остатков. Переводить на отдельный счёт. Я открыл накопительный счёт без карты - через три месяца перестал замечать, что денег «стало меньше». Сбережения стали частью бюджета, как коммуналка. Начните копить с ближайшей зарплаты - неделю или месяц откладывать хотя бы 10%, и посмотрите, что изменится.
Когда самоконтроля недостаточно: признаки проблемы
Есть большая разница между «люблю порадовать себя покупкой» и «не могу перестать тратить, даже когда понимаю, что это сложно остановить». Первое - нормально. Второе - уже про зависимость.
Шопоголизм (ониомания) - поведенческая зависимость, которая постоянно тянет человека к новым покупкам вне зависимости от реальной потребности и финансового состояния. Признаки, на которые стоит обратить внимание:
- покупка стала способом справляться с тревогой и стрессом, а не радостью
- после трат возникает вина, но это не останавливает в следующий раз
- накопились долги, которые скрываете от близких
- постоянно думаете о следующей покупке - даже когда не хотите
Если это про вас - самоконтроль и курсы по бюджетированию не помогут. Стоит обратиться к психологу, который работает с поведенческими зависимостями. Книги вроде «Предсказуемой иррациональности» Ариэли дают понимание механизма, но не заменяют работу со специалистом.
Я прошёл через период, когда импульсивные траты стали моей реакцией на усталость от работы. Разобрался - повезло. Но понимаю, что не у всех так выходит. Проблемы с деньгами - это не про характер. Это про привычки и иногда про что-то глубже.
Это мой личный опыт, не индивидуальная рекомендация. Я не финансовый советник. Больше материалов о личных финансах - на regionfinans.ru.
Список литературы
- Канеман Д. - Думай медленно, решай быстро // Farrar, Straus and Giroux, 2011
- Ариэли Д. - Предсказуемая иррациональность // HarperCollins, 2008
- Редакция РБК Тренды - Как тратить меньше денег: советы нейроэкономистов // trends.rbc.ru, 2020
- Финансовый университет при Правительстве РФ - Поведенческие финансы и финансовая грамотность населения // fa.ru