Три года назад коллега с нашего цеха попросил меня стать поручителем по потребкредиту на 400 000 рублей. Говорил - «формальность, банк просто требует, сам буду платить». Я подписал. Через полтора года он уволился, пропал с радаров, а мне пришло письмо из банка с требованием погасить остаток долга: 280 000 рублей плюс набежавшие штрафы. Я не финансовый советник и не юрист, разбирался во всём методом проб и ошибок, потому что никто не объяснил мне заранее, что именно я подписал.
Меня зовут Лев Циммерман, работаю менеджером на машиностроительном заводе в Екатеринбурге, веду этот блог про личные финансы - исключительно из собственного опыта с ипотекой, кредитами и страховками. В этой статье разберём, что реально происходит с поручителем, когда должник перестаёт платить: какую ответственность несёт поручитель по закону, что банк вправе с него требовать, что делают приставы, как это бьёт по кредитной истории и какие есть законные способы защититься.
Поручитель несёт такую же ответственность перед банком, как и сам заёмщик - банк вправе потребовать полную сумму долга, проценты и штрафы напрямую с поручителя, не дожидаясь, пока должник откажется платить.
Разбираем ситуацию по российскому законодательству - ГК РФ и практика судов общей юрисдикции. Материал носит информационный характер и не является юридической консультацией - я не финансовый советник, всё написанное основано на личном опыте и открытых источниках.
Что значит быть поручителем: юридическая суть ответственности
Когда подписываешь договор поручительства, берёшь на себя обязательства перед банком наравне с заёмщиком. Это не просто «замолвить слово» - это юридически закреплённая ответственность по статьям 361-367 ГК РФ. Поручительство - один из способов обеспечения кредита наравне с залогом, и банки используют его именно потому, что у них появляется второе лицо, с которого можно взыскать долг.
Важный момент - вид ответственности, который прописан в договоре. По умолчанию, если в договоре не указано иное, применяется солидарная ответственность по статье 363 ГК РФ. Это значит: банк не обязан сначала идти к заёмщику, доказывать, что у того нет денег, и только потом обращаться к поручителю. При солидарной ответственности кредитор вправе предъявить требования сразу к поручителю - хоть на следующий день после первой просрочки. Параллельно с должником или вместо него - банк выбирает сам.
Субсидиарная ответственность устроена иначе. При ней банк обязан сначала предъявить требование к основному должнику, убедиться, что тот не может или отказывается платить, и лишь потом идти к поручителю. На практике такое условие в кредитных договорах с физлицами встречается редко - банкам невыгодно усложнять взыскание. Я лично ни разу не видел субсидиарной ответственности в розничных кредитах, только в корпоративных.
| Параметр | Солидарная ответственность | Субсидиарная ответственность |
| Когда банк идёт к поручителю | Сразу при любой просрочке заёмщика | Только после отказа/невозможности взыскания с должника |
| Основание по ГК РФ | Ст. 363 (применяется по умолчанию) | Ст. 399 (только если прямо прописана в договоре) |
| Порядок предъявления требований | Параллельно должнику или вместо него | Последовательно - сначала должник, затем поручитель |
| Частота в розничных кредитах | Почти всегда | Редко, в основном в корпоративных займах |
| Риск для поручителя | Максимальный - банк не ждёт | Ниже - есть буфер в виде должника |
Важно понимать: поручитель отвечает не только по основной сумме долга. Поручитель отвечает в том же объёме, что и заёмщик, если договором не предусмотрено иное - включая проценты, штрафы, пени и судебные издержки кредитора. Реальная сумма, которую банк предъявит, может существенно превышать тот кредит, который ты «просто подписал» несколько лет назад. Условия договора поручительства - главный документ, и его надо читать до подписания, а не после звонка из банка.
Есть и хорошая новость: поручитель вправе возражать против требований кредитора теми же доводами, что и сам должник - это закреплено в статье 364 ГК РФ. Например, если заёмщик мог бы оспорить начисление штрафов как несоразмерных, то и поручитель вправе заявить то же самое. Это не всегда помогает, но как минимум - законный инструмент защиты.
Что банк потребует с поручителя при просрочке должника
Когда заёмщик перестаёт вносить платежи, банк не ждёт долго. Механизм отработан: сначала уведомления должнику, потом - поручителю. На практике письмо поручителю может прийти уже через 30-60 дней после первой просрочки. Мне в своё время позвонили через 45 дней - и это был не вежливый разговор, а прямое требование погасить образовавшуюся задолженность.
Состав того, что банк вправе потребовать с поручителя - это не только тело кредита. Полный перечень: основной долг (остаток, который заёмщик не выплатил), начисленные проценты за пользование кредитом, штрафы за просрочку, пени за каждый день задержки выплаты, и судебные издержки, если дело дойдёт до суда - госпошлина, расходы на юриста кредитора, иногда стоимость оценки имущества. Итоговая сумма взыскания по исполнительному листу может быть на 30-50% выше первоначального остатка долга.
При солидарной ответственности банк вправе предъявить требования одновременно к заёмщику и к поручителю - или только к поручителю, если так удобнее. Никакого обязательного порядка нет. Именно поэтому поручитель нередко узнаёт о проблеме раньше, чем понимает, что вообще уже идёт взыскание - а должник в это время просто не берёт трубку.
До суда банк обычно направляет досудебную претензию - письменное требование погасить задолженность в течение 10-30 дней. Это не формальность: если поручитель игнорирует её, банк подаёт иск. Суд в таких делах почти всегда встаёт на сторону кредитора - договор подписан, обязательства зафиксированы, закон на стороне банка. Судебного решения ждать, как правило, 2-4 месяца.
Отдельный момент: банк вправе продать долг поручителя коллекторам, если это предусмотрено договором цессии. Тогда кредитором становится уже коллекторское агентство, и оно предъявляет те же требования - основной долг, проценты, штрафы, пени - уже от своего имени. Права поручителя при этом не меняются, но психологическое давление возрастает.
Ещё один неочевидный момент: банкротство заёмщика не прекращает обязательства поручителя. Если должник признан банкротом, его долги списываются - но это касается только его. Поручитель продолжает нести полную ответственность перед кредитором. Банк просто переключает всё взыскание на поручителя. Именно в такой ситуации оказались несколько знакомых с нашего завода - должник ушёл в банкротство, а они остались один на один с требованиями на сотни тысяч рублей, которые продолжали расти из-за штрафов и пеней.
Что происходит после суда: приставы, арест имущества, удержание из зарплаты
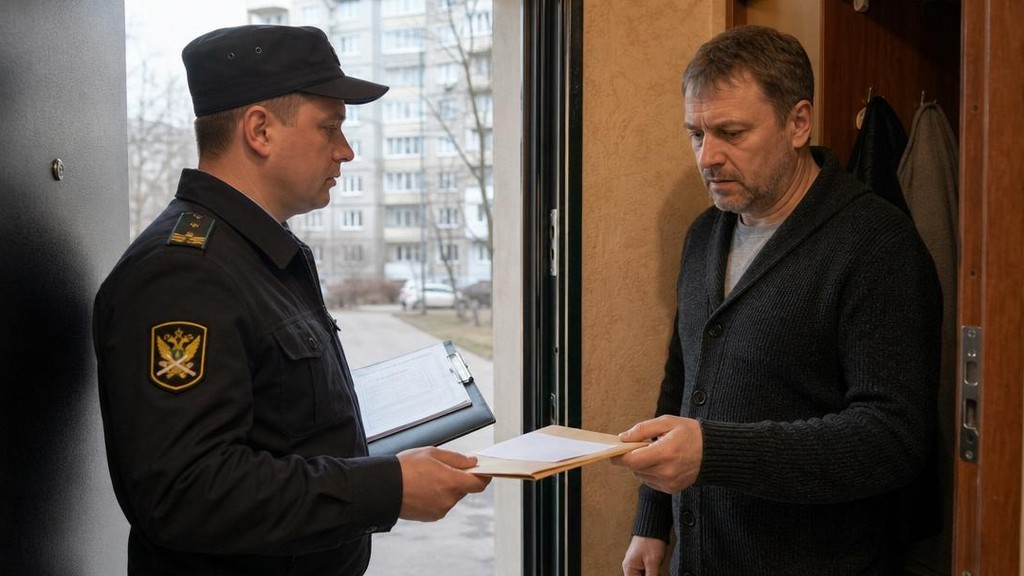
Когда банк получает решение суда, история только начинается. Суд - это финал только для банка. Для поручителя - это старт исполнительного производства, которое может длиться годами.
Суд выносит решение, банк получает исполнительный лист и передаёт его в службу судебных приставов. Дальше начинается работа ФССП - и здесь уже мало что зависит от вашей доброй воли или готовности договориться.
В моём случае это выглядело так: через три недели после вступления решения в силу мне позвонил пристав. Вежливо объяснил, что вынесено постановление о возбуждении исполнительного производства, и дал пять дней на добровольное погашение. Пяти дней у меня не было - таких денег просто не было. На шестой день счёт в Сбере оказался заблокирован.
Приставы действуют по чёткому алгоритму. Сначала ищут деньги на счетах - это быстро и просто, они делают запросы во все банки автоматически. Потом - имущество, которое можно арестовать и выставить на торги. Параллельно могут ввести ограничение на выезд за рубеж. Взыскать с заработной платы - тоже в их арсенале: работу и место работы они узнают через запрос в ПФР.
Важный момент про зарплату: взыскание с заработной платы поручителя ограничено 50% ежемесячного дохода по исполнительному листу. То есть половину зарплаты они удерживать могут, но больше - нет. Для многих это единственный способ хоть как-то планировать жизнь в период взыскания.
Что касается имущества - есть чёткий перечень того, что приставы вправе арестовать, а что защищено законом. Вот разбивка:
| Что приставы могут забрать | Что защищено законом |
| Деньги на счетах и картах (все банки) | Единственное жильё (если нет ипотеки на него) |
| Автомобиль (кроме средства заработка) | Прожиточный минимум на должника и иждивенцев |
| Бытовая техника, электроника | Предметы обычной домашней обстановки (мебель, одежда) |
| Доля в бизнесе или ООО | Профессиональные инструменты стоимостью до 10 000 руб. |
| Недвижимость (кроме единственного жилья) | Продукты питания и деньги в пределах прожиточного минимума |
| До 50% зарплаты ежемесячно | Социальные выплаты (пособия, алименты, маткапитал) |
Отдельно про выезд: при долге свыше 30 000 рублей приставы вправе ограничить выезд поручителя за рубеж. Это не требует дополнительного решения суда - пристав выносит постановление самостоятельно. Обнаружить это можно прямо в аэропорту, что неприятно вдвойне.
Арестованное имущество уходит на реализацию через торги - чаще всего значительно ниже рыночной стоимости. Автомобиль, который стоит 600 тысяч, на торгах может уйти за 350-400. Разница - ваши потери.
Поручитель в этой ситуации не беззащитен полностью. Статья 364 ГК РФ даёт право возражать против требований кредитора теми же доводами, что и сам должник. Например, если основной долг был частично погашен, а банк это не учёл - можно оспорить сумму. Если в кредитном договоре были условия, которые банк нарушил - это тоже аргумент. Но всё это требует юриста и времени, которых в момент стресса обычно нет.
Главный совет: как только узнали о просрочке должника - не ждите повестки. Получить информацию о производстве можно на сайте ФССП по своей фамилии. Лучше знать заранее, чем обнаружить пустой счёт в понедельник утром.
Как поручительство влияет на кредитную историю
Про это почти никто не думает, когда подписывает договор поручительства. А зря - это один из самых долгосрочных и неочевидных рисков.
Просрочки заёмщика по кредиту автоматически отражаются в кредитной истории поручителя. Не через суд, не через отдельное уведомление - просто банк передаёт информацию в БКИ (бюро кредитных историй), и там появляется запись о задолженности по «вашему» кредиту. С вашей точки зрения он чужой. С точки зрения бюро - вы солидарный должник.
Когда именно появляется запись? Как только заёмщик допустил просрочку, которую банк обязан передать в БКИ - обычно это 30 дней. До этого момента поручительство в истории тоже присутствует (как активное обязательство), но без негативных меток. После первой просрочки заёмщика - пошли красные флаги и на вашей записи.
Что это значит на практике? Вы идёте в банк за ипотекой или автокредитом. Банк делает проверку через бюро. Там видит: у вас есть кредит с просрочками. Неважно, что этот кредит взял другой человек - ваша подпись в договоре поручительства делает вас равноправным должником в глазах кредитора. Финансовой дисциплины, которую вы строили годами, как не бывало.
Мне повезло - я узнал об этом до того, как попытался взять кредит. Проверил свою историю через Госуслуги (это бесплатно дважды в год в каждом бюро) и увидел там кредит с тремя просрочками. Мой рейтинг упал примерно на 150 пунктов - это разница между «одобрят» и «откажут» по ипотеке.
Важно понимать: даже если вы погасили всё за должника и получили с него деньги обратно - просрочки в истории никуда не денутся. Они будут висеть семь лет с момента последней записи. Получить кредит с такой историей сложнее, условия хуже, ставка выше.
Что можно сделать: мониторить кредитную историю регулярно, особенно если знаете что заёмщик испытывает финансовые риски. При первых просрочках сразу связываться с банком - иногда реструктуризация фиксирует ситуацию до появления серьёзных меток. После полного погашения можно попробовать оспорить отдельные записи через бюро, если они внесены с ошибками - но это отдельная история с невысоким процентом успеха.
Когда поручитель может законно не платить
Вот блок, который большинство поручителей не читают - а зря. Поручительство не всегда действует вечно. Есть конкретные основания, при которых оно прекращается по закону - и банк теряет право что-либо требовать.
Главная статья здесь - ст. 367 ГК РФ. Разберём по пунктам.
Первое основание: истечение срока. Если в договоре поручительства указан конкретный срок - банк обязан предъявить иск именно в этот период. Пропустил - поручительство прекращено. Если срок не указан - закон даёт кредитору один год с момента просрочки по кредиту, чтобы подать иск к поручителю. Не предъявил иск в течение года - поручительство прекращено автоматически (п. 6 ст. 367 ГК РФ).
Здесь важная деталь: Верховный суд запретил считать фразу «до исполнения обязательства» конкретным сроком поручительства. То есть если в договоре написано «поручительство действует до полного исполнения заёмщиком своих обязательств» - это не срок. Это значит, что применяется правило одного года. Многие банки использовали такие формулировки как способ растянуть поручительство на неопределённый период - ВС эту возможность закрыл.
Второе основание: изменение условий договора без вашего согласия. Банк и заёмщик договорились увеличить сумму, поднять ставку, продлить срок - и не получили письменного согласия поручителя. По ГК РФ поручительство в этом случае прекращается в части, которая ухудшила положение поручителя. Суды нередко признают прекращение полностью, если изменения существенные.
Третье основание: перевод долга на другое лицо без вашего согласия. Если основной должник переуступил своё обязательство кому-то другому без вашего согласия - поручительство прекращается. Логика простая: вы соглашались отвечать за конкретного человека, а не за любого нового должника.
| Основание | Норма ГК РФ | Что нужно доказать |
| Банк не подал иск в течение года с момента просрочки | п. 6 ст. 367 ГК | Дату первой просрочки и дату подачи иска |
| Изменение условий без согласия поручителя | п. 2 ст. 367 ГК | Факт изменений и отсутствие вашей подписи |
| Перевод долга без согласия поручителя | п. 3 ст. 367 ГК | Факт замены должника и отсутствие вашего согласия |
| Полное погашение основного долга | ст. 367 ГК | Документы об оплате |
Практическая проблема в том, что большинство поручителей не знают об этих основаниях. Если получили претензию или повестку - первым делом проверяйте дату первой просрочки по кредиту и дату, когда банк обратился к вам. Если прошло больше года и срок в договоре не указан - у вас есть серьёзный аргумент. Второй шаг - поднять договор поручительства и все допсоглашения к кредиту: были ли изменения условий, подписывали ли вы их.
Это не значит, что суд автоматически встанет на вашу сторону. Но это законные инструменты защиты, которые реально работают - при условии, что вы о них знаете и вовремя заявляете.
Что делать поручителю прямо сейчас: пошаговый план
Когда банк прислал мне первое письмо с требованием погасить долг, я растерялся. Сидел и думал: а что вообще делать? Ни опыта, ни понимания процедуры взыскания у меня не было никакого. Методом проб и ошибок я выработал для себя последовательность действий - делюсь.
Шаг 1. Связаться с должником и зафиксировать всё письменно. Первое, что нужно сделать - попытаться выйти на должника. Даже если кажется, что это бесполезно. Любые переговоры фиксируйте: скриншоты переписки, письма с уведомлением о вручении. Эти документы потом пригодятся в суде - и при взыскании регресса, и если нужно будет доказывать свою добросовестность. Предоставить их юристу нужно как можно раньше.
Шаг 2. Изучить договор поручительства на предмет оснований прекращения. Возьмите договор, пройдитесь по каждому пункту. Банк изменил условия? Кредит переуступили без вашего согласия? Срок вышел? Это реальные основания, по которым суды прекращают обязанности поручителя. Задача на этом шаге - уделить максимум внимания защите своих прав до того, как началось взыскание.
Шаг 3. При начале взыскания - участвовать в суде и возражать. Многие поручители на суд не ходят - считают, что всё уже решено. Это грубая ошибка. Нужно обратиться с заявлением о снижении неустойки (ст. 333 ГК РФ), потребовать исключить незаконные комиссии, оспорить завышенные штрафы. Судьи часто снижают пени, если поручитель действует активно. Без вашего участия суд просто взыщет всё, что банк заявил. Специалист на этом этапе - способ сэкономить, а не роскошь.
Шаг 4. При оплате долга - немедленно готовьте иск к должнику. Как только погасили долг - сразу собирайте документы. Права требования переходят к вам в силу закона (ст. 365 ГК РФ). Не тяните: каждый месяц промедления - это время, за которое должник может вывести активы. Вернуть через суд реально, если действовать быстро.
Шаг 5. Оценить банкротство как выход. Если долг превысил 500 тысяч рублей и просрочка больше 90 дней - поручитель может инициировать собственное банкротство. Это законная процедура, позволяющая решить вопрос через реструктуризацию долга или его списание. Но это непростой шаг с серьёзными долгосрочными последствиями: запрет занимать руководящие должности в финансовых организациях, обязанность раскрывать факт банкротства при обращении за новыми кредитами, возможное оспаривание сделок. Перед принятием решения обязательно проконсультируйтесь с квалифицированным юристом - я не юрист и не могу давать персональных советов по этому вопросу.
Права поручителя после погашения долга: как стать кредитором
Вот о чём мало кто знает, пока не столкнётся с этим лично. После того как поручитель погасил чужой долг - он приобретает права требования к самому должнику. Это не моральное утешение - это норма закона.
Статья 365 ГК РФ говорит прямо: исполнивший обязательство поручитель получает право взыскать возмещение всего уплаченного. Переходят к нему и права залогодержателя, и требования к другим поручителям - пропорционально их долям. То есть после выплаты вы встаёте на место банка по отношению к должнику.
Через суд поручитель вправе потребовать: сумму основного займа, которую погасил за должника; проценты, уплаченные банку; расходы на юридическую помощь и судебные издержки; проценты за пользование чужими деньгами по ст. 395 ГК РФ с момента погашения. Иск подаётся в районный суд по месту жительства должника. Документы - квитанции об оплате, выписки со счёта, решение суда по основному делу, договор поручительства - этого достаточно.
Если должник ушёл в банкротство - поручитель, погасивший долг, вправе включиться в реестр кредиторов при банкротстве основного должника. Это означает участие в распределении средств от реализации имущества. Важно успеть подать заявление в срок - обычно два месяца с момента публикации о банкротстве. Пропустите срок - попадёте в «зареестровые» требования, и шансы получить деньги стремятся к нулю.
Я не финансовый советник и не юрист. Всё, что написано здесь - мой личный опыт менеджера, который однажды подписал не тот документ и потом разбирался с последствиями. Главное, что я вынес: поручительство - это полноценное финансовое обязательство с реальными последствиями. Закон даёт поручителю больше инструментов защиты, чем кажется в начале. Сроки исковой давности, основания прекращения поручительства, регресс, участие в банкротстве - это рычаги, которые работают, если пользоваться ими вовремя.
Другие материалы про долги, кредиты и то, как разбираться с банками - в других разделах блога на regionfinans.ru.
Список литературы
- Гражданский кодекс РФ, глава 23, параграф 5 «Поручительство» (ст. 361-367) // pravo.gov.ru
- Федеральный закон от 26.10.2002 N 127-ФЗ «О несостоятельности (банкротстве)» // pravo.gov.ru
- Федеральный закон от 02.10.2007 N 229-ФЗ «Об исполнительном производстве» // pravo.gov.ru
- Постановление Пленума ВАС РФ от 12.07.2012 N 42 «О некоторых вопросах разрешения споров, связанных с поручительством» // consultant.ru